 Newshot
多事之秋的十一月
在提交给选民的 41 项地方投票议案中,有 40 项所在的十个州选民支持对数据中心开发加以限制1;得克萨斯州则选出了一位以暂停令为竞选纲领的州长。
Jensen Huang 辞去了 Nvidia 首席执行官一职。这些建筑大多设计用来容纳该公司的芯片,而该公司也已成为部分客户的财务支持来源。
Anthropic 是算力最大的买家之一,其首次公开募股定价为每股 83 美元,高于其设定的 70 至 78 美元区间2,公司估值约为 1.5 万亿美元3。该公司已披露约 9010 亿美元的未来承诺付款,几乎全部用于购买或租赁算力以及容纳算力的数据中心,其中约一半将在 2030 年底前到期4。
11 月 13 日至 17 日期间,我们与 29 位从事这些项目的人士进行了交谈:施工经理、公用事业工程师、设备供应商、土地与许可专家、开发商以及贷款方。我们逐一询问他们:在十一月之前,是什么导致他们的项目延误;在这些十一月事件之后又发生了什么;以及他们预计 2027 年及以后的建设将如何演变。
我们听到的情况
早在十一月之前,项目就已经被拖住了,最常见的原因是等待电网供电。
输送电力所需的设备同样供应短缺:大型变压器现在需要两年甚至更长时间才能到货。
已经在建的大部分项目将会完工,通常延迟数月。
面临风险的是那些已宣布但尚未开工的容量。在给出数字的人中,大多数人预计其中 20% 到 50% 永远不会建成。
正如预期,得克萨斯州的冻结对仍在排队等待的项目打击最重。
然而,在几周之内,它也让一个大型园区停工——该园区已获得大部分许可,且已在建设中。
一些客户已开始考察其他州的选址。
选举后几天内,一位开发商就收到了得克萨斯州以外约 2.6 GW 容量的询价,不过实际进展甚微,大多数人表示现在判断还为时过早。
我们交谈过的人中,没有人在 Jensen Huang 离开 Nvidia 后看到自己项目有任何变化。
然而,对于较新的人工智能云公司来说,在 Huang 离开之前的大约一年里,借贷已经变得越来越困难。
延误,延误,延误
十一月之前的某个时候,北加利福尼亚州一处超大规模企业数据中心园区破土动工。公用事业公司曾告诉开发商,连接园区所需的变压器将在 24 个月内到位。据为该选址供货的发电机制造商的一位经理说,开工之后,这一估计变成了“10 年,如果能到的话”。别无选择之下,客户订购了燃气发动机来自行运行园区,单位成本大约是最初要求的柴油备用机组的三倍。
很少有延误像这次这样严重,但大多数延误的原因相同。早在十一月的动荡之前,电力、设备和劳动力的日常制约就已经在拖累项目。在 26 位向我们讲述十一月事件发生前项目延误的人中,14 人提到电网供电。许可和政策暂停紧随其后,有 12 人提及,其次是施工问题(9 人)、电气设备到货延迟(9 人)和劳动力(3 人)。
电网供电是最常被提及的延误原因
在 26 位回答者中,提及 2026 年 11 月之前各项延误原因的人数
受访者可以提及多个原因,因此柱状图之和大于回答人数。
来源:LATO 于 2026 年 11 月 13 日至 16 日进行的访谈。对 28 位受访者中 26 位的平台编码,生成于 11 月 16 日。受访者可以提及多个原因。
写成 {{NAME_ab12cd34}} 形式的值是真实值的占位符。在回复和工具调用中都请完全按原样使用它们:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
我们问了 29 位建设美国数据中心的人:AI 算力何时到来
电网运营商自己的预测就显示了需求的规模。覆盖包括弗吉尼亚州在内 13 个州电网的 PJM 预计,2026 年至 2031 年间,数据中心和其他大型用户将为其峰值需求增加 35 GW,略高于其全部预测增量。5
已经开工建设的站点,延误以月计:中西部一家公用事业公司的规划人员已接入约 20 个数据中心,他表示平均延误约为 2 个月。然而对于尚未建设的站点,延误往往以年计:一位在得克萨斯州有 7 个早期项目的土地与许可顾问称,典型延误约为一年,有些甚至拖了两年。
自建电力
如何绕开缓慢的电网接入?
在我们采访的人当中,答案似乎是不要再等电网。一家电力承包商的一位高级高管告诉我们,2026 年初,自己发电的项目仅占提交到其公司的方案的约 10%。到 8 月中旬,这一比例约为 40%,他预计明年年初将达到 60%。得克萨斯州一位电气工程师表示,他负责的每个大型园区现在都设计为自行发电,电网只提供施工所需电力。据北弗吉尼亚一位前开发经理称,当地几乎每个站点现在都在考虑类似策略。一位在得克萨斯州和东南部工作的许可顾问估计,其客户中现在考虑这一方案的比例为 30% 到 50%。
在一家电力承包商处,自发电项目占方案的比例在 2026 年从 10% 升至 40%
提交到其公司的方案中,项目自行发电的大致占比
来源:LATO 于 2026 年 11 月 13 日对美国中部一家电力承包商的高级高管进行的访谈。
开发商把目光投向电网之外,是因为公用事业公司给出的供电日期,往往会在首次可行性评估到签订合同之间被推后。一家托管运营商的选址负责人拥有美国大量待建站点,他说,他的每个项目在公用事业公司从可行性评估进入签署协议时,都被给出了更晚的日期。“他们全都只是往上加一两年,”他说。他的站点在获得完整高压接入方面落后 18 到 24 个月,在此期间先用较小的供电容量开业。在北弗吉尼亚,一位施工经理描述了两栋各 40 MW 的建筑,设备已经安装,却等了近四个月才通电,而他的工人只能给房间加热和除湿,以保护没人能开机的设备。
他们全都只是往上加一两年。托管运营商选址负责人,美国
现场发电也带来自身的问题。一位开发商的采购负责人说,大型燃气轮机现在大约要到 2030 年才能拿到。三大制造商之一的 GE Vernova 报告称,截至 9 月底,燃气轮机订单和预留量为 122 GW,按其每年 20 GW 的目标产能计算,约相当于六年的产量。6 这些电厂需要空气许可证和天然气供应。从零开始到首次发电的全程估算,在天然气就近可用且可使用发动机的情况下为 18 到 24 个月;在需要燃气轮机的情况下为 42 到 48 个月——一位工程师称,这比电网接入还要长六个月到一年。走这条路还有相当大的成本:一位托管运营商高管说,只有在电网需要八年或更久才能接入的地方,这在经济上才说得通。
设备排队
文章标题:我们询问了 29 位参与美国数据中心建设的人,AI 算力容量何时到位
正文: 无论开发商选择哪条路径——接入电网还是自建发电——它都需要同样的配电设备:变压器、开关设备和断路器。这三样都供应短缺。咨询公司 Wood Mackenzie 对市场进行调查后指出,2026 年初,将发电厂接入电网的变压器等待时间超过 160 周,高于 2024 年的 143 周。7 等待时间如此之长,一些买家不再等到排期确定才下单。一位设备供应商的销售主管估计,他看到的订单中有 20% 到 30% 是在项目尚未有明确开工日期之前就提前下的,目的是在工厂排队中占住位置。
从空中俯瞰的数据中心工地
Hyperion 在路易斯安那州的主体建筑,2026 年 11 月
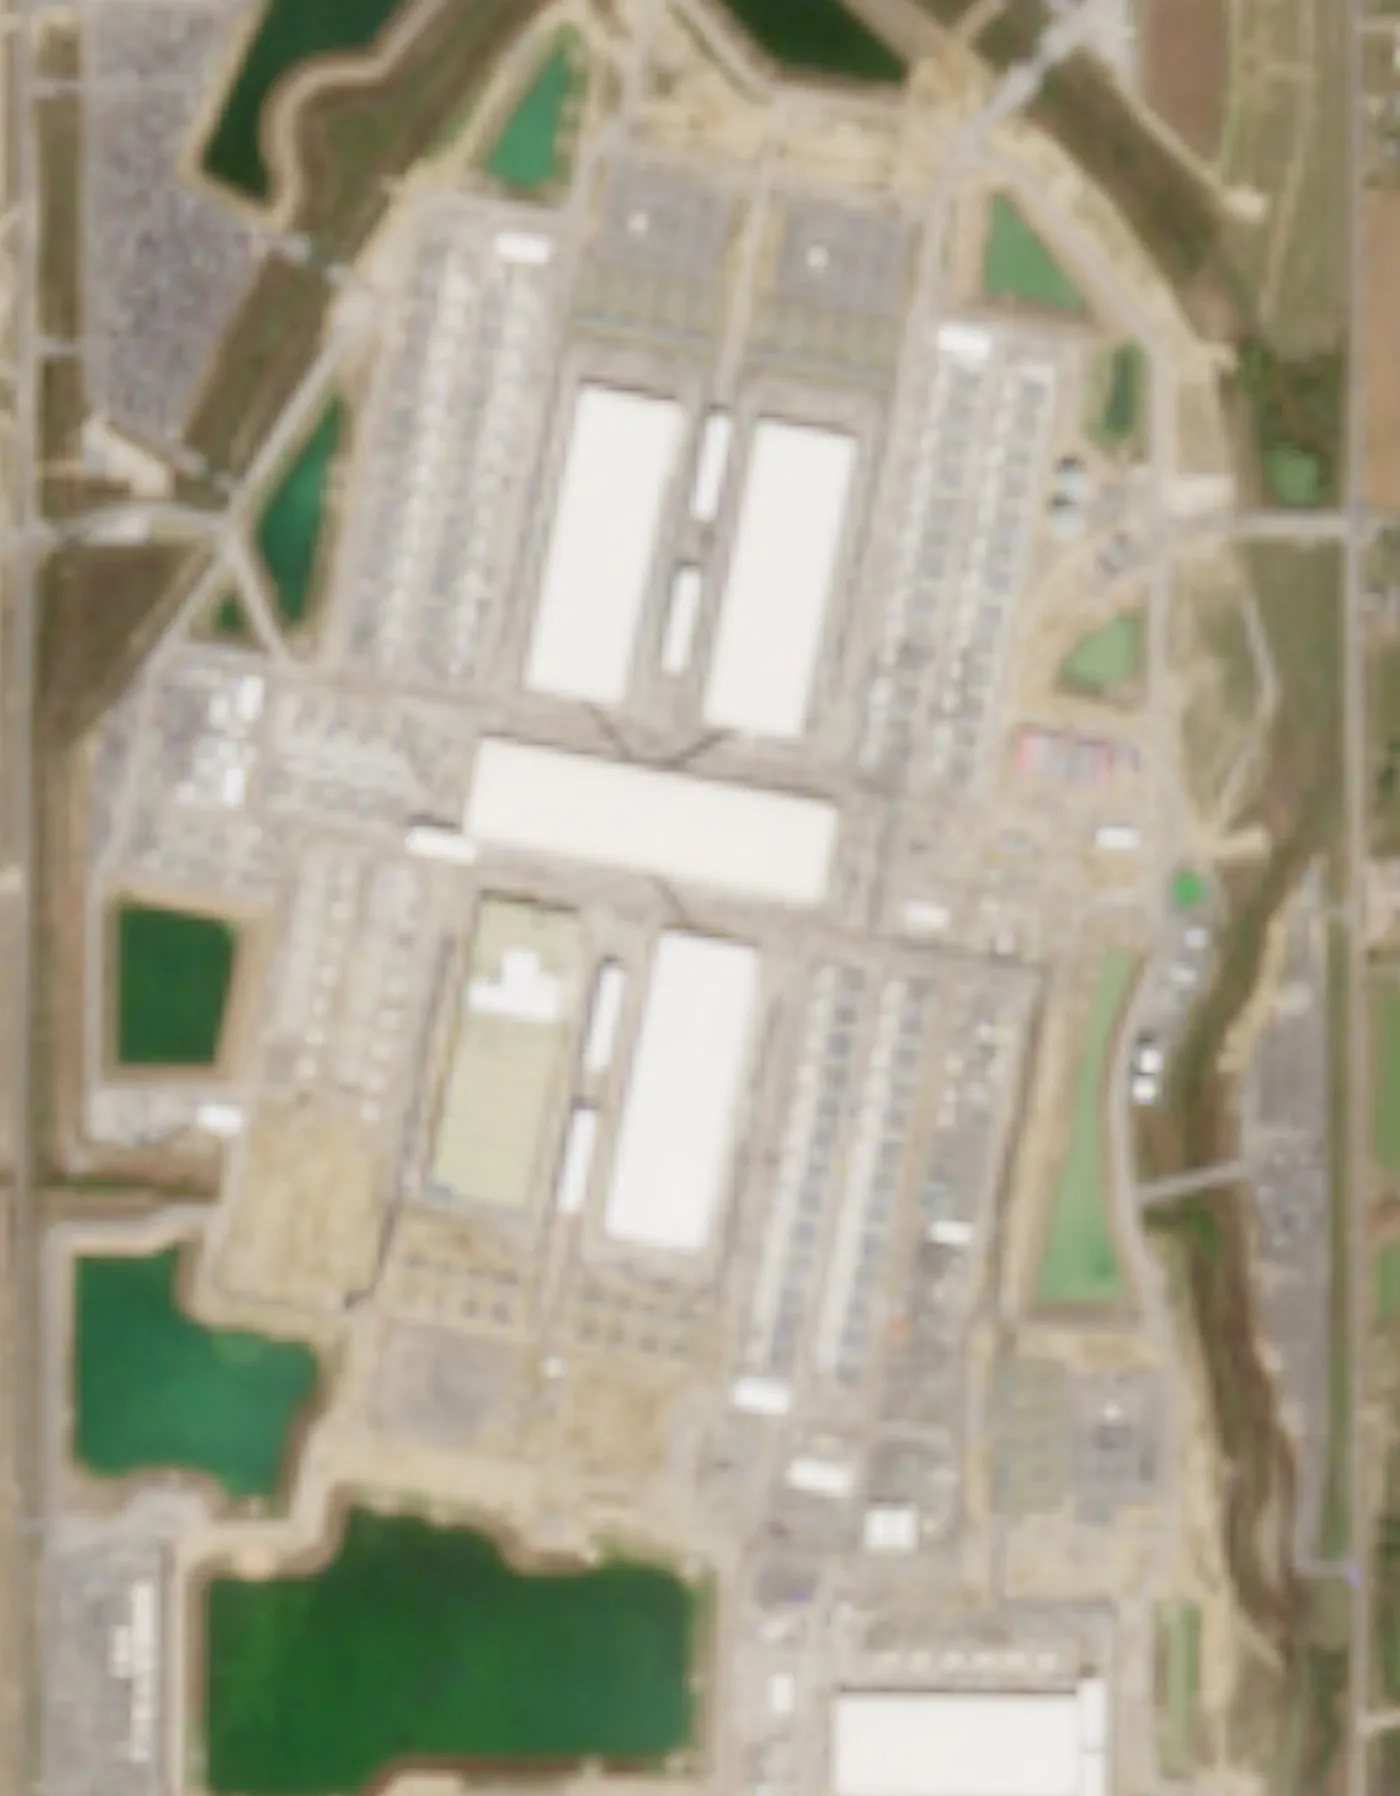
Hyperion 园区,路易斯安那州里奇兰堂区,2026 年 11 月 10 日。Sentinel-2,真彩色,裁剪。包含 2026 年经修改的 Copernicus Sentinel 数据,在 Copernicus Browser 中处理。标注为 LATO 对图像的解读;开关设备位于建筑物内部,Entergy 的燃气电厂位于以北约 5 公里处,不在本图范围内。
各部分如何组合在一起
一个工地的简化视图。供应短缺的设备以橙色绘制。非按比例绘制。
在我们交谈过的十二位采购、安装或制造此类设备的人中,有六人表示 2026 年期间交货周期有所延长。另一方面,四人表示这取决于具体物品,一人没有看到变化,还有一人——得克萨斯州一家大型开发商的员工——看到发电机的报价降至 56 至 60 周,比他预算的时间少了近一年。
交货周期在 2020 年至 2024 年间拉长,此后并未缓解
从下单到交付的交货周期,单位:月
来源:2026 年 11 月,LATO 于 11 月 13 日至 16 日进行的访谈。2024 年,Wood Mackenzie 经 NIAC、Linesight 及行业报告。2020 年,Reuters、Mitsubishi Power、Stream Data Centers 及行业指南(1、2、3)。三行变压器在 2020 年和 2024 年各自共用同一个已公布数字。缺少柱形表示未找到已公布数字。一位设备供应商给出了大型变压器的较短区间,为 50 至 100 周或更长;柱形显示的是针对具体机型的报价。
瓶颈似乎出在供应链更上游。我们交谈过的一位开关设备制造商的销售总监表示,他所在行业的工厂尚有富余产能。他们缺的是每笔订单都需要的中压断路器——他说这需要 42 至 50 周才能到货——以及设计每一台设备所需的工程师,这项工作需要 15 至 18 周。
他描述了一波较新的制造商涌入,其中一些由私募股权或风险投资支持,另一些从大公司分拆出来,都是被他所称的数据中心淘金热吸引而来。据他估计,这些新厂商目前赢下他看到的约四分之一的投标,通常靠的是承诺不到一年交付,而老牌厂商报价十三个月。难点在于,他们和其他所有人一样,都从同样的少数几家公司购买断路器,其中包括 Square D(Schneider Electric 旗下品牌)、Siemens 和 ABB。他说,这些公司在自己项目需要断路器时,不会把货放给竞争对手。他预计向这些新厂商下的订单会比承诺时间晚三到六个月到货。
“浇筑混凝土很容易,”他说。“难的是把电气设备弄进来。”
浇筑混凝土很容易。难的是把电气设备弄进来。美国某开关设备制造商销售总监
错过截止日期,租户仍在
这一切早在 11 月之前就已导致错过日期。当被问及 2026 年他们看到的项目中有多大比例错过了合同里程碑时,十一位给出数字的人中有七人表示,他们至少四分之一的项目出现过这种情况;其中五人表示,一半或更多项目出现过这种情况。
文章标题:我们问了29位美国数据中心建设者,AI算力何时到位
正文: “它们什么时候不缺过?”一位土地开发中介打趣道。
尽管存在延误,租户大多还是留了下来。日期被免除,重新约定了一个新日期,只有过了新日期才会适用罚则。在我们交谈过的人中,还没有人见过错过截止日期导致协议终止的情况。
这些延误叠加在原本就很长的工期之上。当被问及将一个约100 MW的站点从首次申请到通电需要多长时间时,在九位答案可作比较的人中,有六位表示需要两年或更长时间。对于500 MW或更大的站点,七人中有三人表示超过三年,其中一人表示五到七年。
多数人表示,为100 MW站点通电需要两年或更长时间
从首次申请到通电的时间,按每个人的估算。条形从他们给出的最短时间延伸到最长时间。
在九位答案可作比较的人中,有六位表示需要两年或更长时间(虚线右侧)。
供比较:现场发电,从零开始到首次发电
七人中有三人表示超过三年(虚线右侧),其中一人表示五到七年。
供比较:现场发电,从零开始到首次发电
来源:LATO于2026年11月13日至17日进行的访谈。
这些站点的运营商也很少着急。一家托管运营商的选址负责人表示,对他的公司而言,一到两年的延误很少会损害项目的经济性。偶尔,如果延误的站点开业时进入的是一个容量更稀缺、租金更高的市场,甚至可能改善经济性。然而,超过两年后,持有未完工站点的成本开始拖累回报,运营商届时可能会考虑放弃项目,或说服客户在其资产组合中的其他地方租用空间。
有一些值得注意的公开案例表明耐心已经耗尽。10月,在电力接入延迟后,Microsoft终止了与Nscale在埃塞克斯郡劳顿规划站点的合同。Anthropic是否会对Lambda采取同样做法尚待观察。Anthropic于11月10日修订的招股说明书称,在AI云公司Lambda未能在约定日期前获得某站点租约后,其349亿美元的协议变得可以终止。截至该日期,双方均未发出终止通知,Anthropic已表示目前不打算这样做。8
得克萨斯:煤矿里的金丝雀
得克萨斯州在建的数据中心容量超过任何其他州:各阶段合计约66 GW,约占全国总量的四分之一,是位居第二的犹他州的两倍。9我们采访的人中有一半以上在那里有项目、贷款或订单。
得克萨斯州的数据中心储备项目约为任何其他州的两倍
在建数据中心容量,所有阶段,单位:吉瓦
来源:US Data Center Projects tracker,数据截至2026年11月16日。所追踪项目从公告到在建各阶段的容量。州界轮廓:US Census Bureau,经由us-atlas。
今年夏初,得克萨斯州暂停了来自数据中心的全部新建电网接入申请。8月3日,州长Greg Abbott指示该州公用事业监管机构及其电网运营商ERCOT,对“所有正在推进ERCOT并网流程的数据中心进行全面核查与审计”,并在完成之前不批准任何新的申请。发布该命令时,并网申请约为474 GW,其中约90%来自数据中心,约为得克萨斯电网有史以来最高需求的五倍。同一天,ERCOT停止批准75 MW或以上的新数据中心和加密货币矿场的通电。
写作 {{NAME_ab12cd34}} 形式的值是真实值的占位符。请完全按照书写形式使用它们,在回复和工具调用中都是如此:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
文章标题:我们问了 29 位参与美国数据中心建设的人,AI 算力何时能到位
正文: 9 月 21 日,冻结范围扩大到所有数据中心,方式是禁止发放新的环境许可。州长 Abbott 要求州环境监管机构“暂停数据中心寻求的所有许可”,直到审计完成;该审计既涵盖自建发电的项目,也涵盖等待电网接入的项目。
卡在队列中
正如预期,冻结对 8 月仍在申请许可和电网接入的项目打击最重。虽然开发商仍可以洽谈土地、申请地方许可、安排天然气供应,但其他一切所依赖的电网研究已不再进行。一位手中有一个得克萨斯州 75 MW 至 200 MW 选址的土地开发人员表示,公用事业公司已暂停初步工作,直到 ERCOT 发布指导意见,而他在该选址上的其他工作仍在继续。一位土地与许可顾问在该州有四个大型项目,总计约 500 至 600 MW,正在等待电网研究。
这些项目大多只落实了土地,其他几乎一无所有。“土地已落实,但并网协议以及最终同意或许可尚无确切确认,”一位托管运营商选址负责人这样描述一个目前处于搁置状态的大型选址。然而,那些进展更远但仍缺一项批准的项目也同样在等待。一位开发商的商务经理告诉我们,其得克萨斯州其中一个园区在场地规划获批之前无法开始一期建设,而该批准在 ERCOT 审计进行期间被搁置。他说开工时间已经至少推迟了六个月,其中三个月或更长时间是审计和许可的直接结果,并且在 2027 年 1 月前获得批准存在风险。
冻结还阻碍了对得克萨斯州项目的新贷款。一位银行的项目融资贷款人表示,七八笔尚未完成的得克萨斯州交易,总计约 700 MW,已被暂停。在项目融资所需满足的条件中,他表示获得许可是贷款人最看重的一项。
人们没有推进交易,因为他们在想冻结会带来什么后果。项目融资贷款人,银行,美国
走得太远,无法停下
我们交谈的大多数人认为,项目一旦达到某个阶段,就不会受冻结影响。在讨论这一关键阶段是什么的 13 人中,九人表示是已签署的并网协议或公用事业承诺,八人提到许可或规划批准,五人表示是建设已经开工。“一旦授予,再收回权益是不正常的,”我们交谈的那位土地与许可顾问说。
已签署的协议和许可是被提及最多的保护因素
在 13 位指出某一里程碑的人中,指出各里程碑可保护得克萨斯州项目免受冻结影响的人数
人们可以指出多个里程碑,因此各条形之和大于回答人数。
他们自己的项目也反映了这一点。一位承包商的高级项目主管描述了一个约 1 GW 园区的分化情况:已获得许可、公用事业承诺和融资的部分——约占园区的三分之一——仍以 2027 年通电为目标,其余部分则在重新安排时间。那位银行贷款人表示,他融资的一个 200 MW 定制建造项目已经开工,正在正常继续。一位托管运营商有一个大型选址因等待了解是否受影响而搁置,同时另一个规模相近的选址仍在建设中。“我们在那个项目上走得太远了,没人能让我们停下,”其选址负责人说。
文章标题:我们问了29位建设美国数据中心的人:AI算力何时到位
正文: 那些自带发电设施的项目的前期工作也在继续推进。得克萨斯州有两个数据中心项目,合计约450 MW,目前都处于设计阶段,并配套建设现场发电厂,而8月的电网接入冻结令并不涵盖这类项目。据设计这些发电厂的电力承包商高管称,脱离电网是让这些项目按期推进的唯一最大因素。然而,如果9月下令暂停的环境许可在这些项目需要许可才能开工时仍未解除,它们将撞上第二道障碍。
给2027年的五条教训
11月3日,41场地方投票中有40场的选民支持限制数据中心开发。
得克萨斯州在8月已实施了类似措施,是我们的“矿井金丝雀”。此后三个月里,冻结令的影响已传导至公用事业公司、贷款方和建筑工地,这使得州成为我们目前最好的参照,用以判断11月3日通过的措施生效后全国其他地方会有何预期。
早期阶段项目受影响最大
在得州停滞的项目大多是尚未开工的:等待电网研究的选址、等待场地规划获批的园区、尚未签署的贷款。
我们采访的人预计全国会出现同样的情况。多数人认为,已在建设的数据中心会完工,即便延期;而最终建不成的,将是那些迄今只做了公告的项目。
例如,那位电力承包商高管预计,他合同内的每个项目都会建成,但在全国范围内已公告的项目中只有约四分之一会建成。
影响传导到建筑工地需要两到三个月
冻结令最初于8月3日针对电网接入下令,后于9月21日扩展到环境许可。在那个被暂停的园区,项目经理表示,最先发生变化的是工作审批方式:从9月底开始,业主开始按阶段分批放行工作包。现场本身的变化,例如人员减少和设备作业暂停,在随后几周内陆续出现。
承包商预计选举后也会出现类似的间隔。那位电力承包商高管预计,政策变化需要60到90天才能体现在到达其公司的询价和订单中。
如果得州的间隔规律成立,新当选官员宣誓就职后颁布的任何措施将在两到三个月后传导至建筑工地:最早是2027年春季。
在任何法律通过之前,不确定性就已让项目停滞
在任何立法发生变化之前,仅不确定性就足以改变业主和贷款方的行为。在得州,一家托管运营商(colocation operator)的第二个选址一直处于其选址负责人所说的“观望状态”,因为无论是政府还是公用事业公司,都没有人说明它是否受到影响。那位银行贷方表示,得州尚未完成的交易被暂停,借款方和贷款方都在观望冻结令的走向。
即使已获许可的项目也可能被叫停
我们采访的大多数人认为,项目一旦拿到许可或已开工就安全了。然而,电力仍可能在开工后叫停项目。得州一个园区在电网接入日期被推迟后停止了施工。一位超大规模企业(hyperscaler)的项目经理坚持认为,即使项目接近完工,在接入获批之前也不安全。
开发商的应对之道:建得更小、谨慎分期、提早行动
针对这些变化,我们采访的一些开发商提到了各种策略。
文章标题:我们问了 29 位参与美国数据中心建设的人,AI 算力容量何时能到位
正文: 把规模控制在远低于 75 MW 门槛之下,似乎效果最好。这位土地与许可顾问正在得克萨斯州及其他地区推进约六个项目,每个项目约 10 MW,他说自己那些低于 25 MW 的项目受这次冻结的影响较小。刚好卡在门槛之下则没那么可靠:当他把一位客户引导到低于 75 MW 的并网规模时,该项目被告知仍需等待 ERCOT 的审核。
对于更大的项目,答案是谨慎分期。一位电力承包商的高管表示,他的客户正在分阶段建设,第一期定在约 60 MW,低于 75 MW 门槛,并计划在投运后再扩建。这位顾问建议客户先作为发电方申请并网,之后再加入数据中心。
这位土地与许可顾问还加快了得克萨斯州以外场址的工作进度,以便抢在其他考虑同样做法的开发商前面。
前路未卜
11 月发生的事已经超出了得克萨斯州此前的先例。
到我们 11 月 13 日开始采访的时候,业界已经在十天内消化了两次冲击:先是中期选举,然后是 Jensen Huang 辞去 Nvidia 首席执行官一职——Nvidia 此前不仅在向部分客户销售芯片,还在财务上支持它们。
我们问了每个人:自这两件事发生以来,他们自己的项目有什么变化,以及他们现在预计 2027 年和 2028 年到期的算力容量会怎样。
把已开工的建完
在 12 位对在建算力容量发表看法的人中,有 11 位预计其中大部分容量将完成建设。“它们最终都会建完,”一位中西部规划者说。最常被预期的延迟是六到十二个月,22 人中有 6 人这样认为。
人们预期的损失主要集中在尚未开工的项目上。这位电力承包商的高管认为,他所有已签约的工程都会建起来。“在已宣布的项目中,”他说,“我们认为只有 25% 真正会建成。”
取消预计主要出现在尚未开工的项目中
关于 2027 年和 2028 年到期的算力容量的九份预测:预计按时、延迟和取消的占比
每根柱代表一份预测,按此人所在的行业环节标注。每根柱旁的数字是取消占比。延迟指晚于计划日期完成。以文字给出的回答(约四分之一、大部分、低于 10%)为近似绘制。
LATO 采访,2026 年 11 月 13—15 日。来自八位受访者的九份预测。
业主已经在暂缓尚未开工的工程。一位承包商的高级项目高管估计,在整个市场上,原定于项目后期阶段授予的合同中,有 20% 到 30% 自 11 月初以来放缓,主要涉及根基较浅的开发商。在他自己的项目上,他把这一数字定为 5% 到 10%。他的得克萨斯园区体现了这种分化:已获许可并有资金的那三分之一仍按 2027 年通电的日期推进,其余部分的设备和变电站工程则在重新排期。设备订单也在被暂缓:一位开发商的采购负责人说,他的公司已将自己用于发电设备、变压器和高压开关设备的订单搁置。
像 {{NAME_ab12cd34}} 这样写出的值是真实值的占位符。请完全按原样使用它们,在回复和工具调用中都一样:它们会在任何内容运行之前被填入真实值。不要请求核验它们,也不要用示例替换它们。
与此同时,已经敲定的工程正在加紧推进。一位电气承包商的的项目经理说,自大选以来,他所在工地的检查频率从每周大约两次变成了每天一到两次,公司也在11月增派了数百名电工。业主在大选前就一直催促在年底前完工,他现在预计能提前几周交付。另一位德州园区的项目经理说,承包商、开发商和他们的客户都预期1月起会有重大政策变化,许多人正设法在那之前尽可能多地推进工作。一家托管运营商在设计工作上也是如此,提前了另一个州某站点的支出,以便赶在当地规则变化前提交许可申请。
需求流向何处
南方一个大型项目的合同经理仍处于许可阶段,他用五个词总结了自己的两周:“现实未变,但猜测满天飞”。
现实未变,但猜测满天飞。合同经理,承包商,美国
不过,在这种猜测的推动下,一些客户已经开始把目光投向其他州。一位开发商的采购负责人说,大选后几乎立刻就有大约五家客户询问其他州的站点,其中包括北达科他州、密西西比州、田纳西州和亚利桑那州,总计约2.6 GW。一位许可顾问也看到,正在比较多个州的项目把注意力转向了阿拉巴马州。
我们还询问了受访者,是否看到美国需求因此转向欧洲。我们接触的一位美国银行信用风险经理预计,部分原计划落地美国的产能会到欧洲寻找落脚点,尤其是北欧国家,不过他尚未看到这种情况发生。一位超大规模云厂商的站点收购经理报告称,目前有四五笔每笔80至140 MW的选址在进行中,他称这属于平均水平,并表示大选的影响要体现在他的账面上还为时过早。相比之下,一家在欧洲有站点的托管运营商的选址负责人表示,大选后的两周内,公司收到了超过2 GW的请求,而正常时期约为200 MW。其中大部分来自美国超大规模云厂商,他们希望在欧盟任何地方获得用于AI训练的产能。
neoclouds的艰难时期
我们接触的开发商、承包商和贷款方中,没有人将自己项目的延误归咎于融资短缺。老牌开发商以及为最大科技公司建设的开发商,只要能证明电力何时到位,仍然可以筹到资金。“资本仍然可得,”一家大型承包商的高级项目主管说,“但作为业主,你需要证明电力会按承诺到位。”他补充说,如果他的客户是较新的AI云公司,他的回答“会完全不同”。
资本仍然可得,但作为业主,你需要证明电力会按承诺到位……如果我们是在与neoclouds合作,我的回答会完全不同。高级项目主管,承包商,美国
较新的AI云公司在业内被称为neoclouds,它们处境不同。对它们来说,借款大约一年来变得越来越难。一家为AI芯片和其他设备采购提供融资的贷款机构的信贷主管描述了条款变化之大。他说,一年前,一家公司可以借到设备的全部成本,在四到五年内还清,年利率低于10%。如今同一家公司只能借到成本的60%,必须在两到三年内还清,年利率约为11%至15%。他的公司现在拒绝90%至95%来自没有运营历史的新开发项目的申请。那位开关设备总监说,这类客户有时拿不出通常的30%定金,会把它谈到10%。
文章标题:我们问了 29 位在美国建设数据中心的人,AI 算力何时到位
正文:
对于较新的 AI 云公司来说,为设备借款变得更加困难
一家为 AI 芯片及其他设备提供融资的贷款机构在 2025 年 11 月和 2026 年 11 月向此类公司提供的条款
贷款占成本的比例
还款期限,年
年利率,%
来源:LATO 于 2026 年 11 月对一家设备贷款机构信贷主管的采访。
Huang 的辞职之所以重要,是因为 Nvidia 此前一直在帮助这些公司借款。它投资了部分客户,提出回租它们无法售出的算力,并同意为其部分债务提供担保。10 其最新季度文件列出了 360 亿美元的协议,用于从 AI 云公司购买算力,以及 35 亿美元对其数据中心租约的担保,还有对俄亥俄州一个租给 OpenAI 的单一园区最高 1050 亿美元的担保。11
到目前为止,贷款机构的反应是提出疑问,而不是给出新条款。这家银行贷款机构表示,信贷委员会对约四分之一的 AI 相关贷款提出了更多问题,一家投资银行的一位信用风险经理已将自己两三笔数据中心贷款标记为需要更密切监控,不过没有一笔被暂停或重新定价。他预计较新的 AI 云公司至少要再多付 25 到 50 个基点,并表示很少有其他机构能以相同价格替代 Nvidia 的担保。业主也在收缩。这家 colocation 运营商已收紧自身的放款规则,使其更偏向以大型科技公司作为租户,并正试图限制对较新 AI 云公司的敞口。
压力在 Huang 辞职之前就已积聚,此后进一步加大。路透社 11 月 9 日报道称,银行和信贷投资者已变得更加不愿为 AI 交易融资,尤其是对较新的 AI 云公司。12 11 月 15 日,《华尔街日报》报道称,预计 Nvidia 的临时首席执行官将收敛其对行业的融资,次日,Nvidia 投资过的 AI 云公司 Nebius 股价下跌约 8%。13 我们 11 月 17 日交谈的这位信用风险经理表示,贷款机构现在心中的问题是:已经借给 AI 云公司的资金中,有多少之所以安全,仅仅是因为 Nvidia 承诺偿还。如果这些担保被撤回,贷款机构和投资者会惊慌吗?
“我想,过去 24 小时里我们开始看到,答案是:非常会,”他说。
游戏规则
我们问每个人,最有可能改变其预测的是什么。监管和设备被提及最多,各有六人选择。
监管和设备被提及最多
在 24 位回答者中,将各项列为最可能改变其预测的人数
有些人选择了不止一项,因此各柱合计超过 24。来源:LATO 于 2026 年 11 月 13 日至 17 日进行的采访。
有几人表示,相比不知道监管会是什么样,他们更容易应对更严格的监管。“告诉我们规则手册,”这家 colocation 运营商的选址主管说,“然后只有认真的人才会遵守它。”一家设备贷款机构的信贷主管表示,在新一届州政府于 2027 年就职并阐明其打算之前,他会在哪些州放贷“多少都有些灰色地带”。
- 2026 年 12 月 10 日 ERCOT 应交出其审计报告 这些报告应显示哪些得克萨斯州项目可以推进,以及数据中心建设对当地社区的影响。
ERCOT 应交出其审计报告
这些报告应显示哪些得克萨斯州项目可以推进,以及数据中心建设对当地社区的影响。
像 {{NAME_ab12cd34}} 这样写出的值是真实值的占位符。在回复和工具调用中都请完全按原样使用它们:它们会在任何事情运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
文章标题:我们问了 29 位在美国建设数据中心的人:AI 算力何时到位
正文:
- 2027 年 1 月 新一任州长与得克萨斯州议会就职(议会于 1 月 12 日、得州州长于 1 月 19 日就职) 当选州长 Gina Hinojosa 于 11 月 3 日击败 Greg Abbott,她表示将在议会通过法律、赋予社区对数据中心是否以及如何建设的话语权之前,暂停审批。14 自 11 月 9 日以来,两党议员提交的法案还将废除该州对数据中心设备的销售税豁免。15
新一任州长与得克萨斯州议会就职(议会于 1 月 12 日、得州州长于 1 月 19 日就职)
当选州长 Gina Hinojosa 于 11 月 3 日击败 Greg Abbott,她表示将在议会通过法律、赋予社区对数据中心是否以及如何建设的话语权之前,暂停审批。14 自 11 月 9 日以来,两党议员提交的法案还将废除该州对数据中心设备的销售税豁免。15
- 2027 年 1 月初至 2 月初 选举后 60 至 90 天 承包商预计选举的影响将在此时反映到他们的订单簿上。选举期间承诺的暂停审批和规则,也将在此时开始成为法律或被放弃。
选举后 60 至 90 天
承包商预计选举的影响将在此时反映到他们的订单簿上。选举期间承诺的暂停审批和规则,也将在此时开始成为法律或被放弃。
- 2027 年 7 月至 9 月 部分开发商预计得州冻结最早解除的日期
部分开发商预计得州冻结最早解除的日期
设备是由离设备最近的人点名的:开关设备和发电机的供应商、公用事业公司的管理者,以及施工经理。他们已经看到,由于等待变压器、断路器和发电机,项目竣工出现延迟。无论最终规则如何,这些设备排队都不会很快缩短。
有五人点名了电力:公用事业公司是否会遵守其给出的并网日期。一位土地开发商表示,他的预测取决于“公用事业公司和 ERCOT 会怎样”。一位超大规模云厂商的项目经理估计,其所在市场在建的容量中,只有 50% 至 60% 有确定的电力路径。对于任何评估 2027 年和 2028 年到期容量的人来说,这位承包商的项目高管建议问一问:其中有多少已由公用事业公司承诺供电,有多少只是业主设定了一个日期。
在一段时间内,这些从外部几乎看不出来。一栋建筑可能看起来已经完工,却没有电。一个已经停工的场地,许可证可能仍然有效。一个场地可能一等就是几年,只为等一台尚未到货的变压器。
如果以得州为参照,我们可以预计 11 月的影响将在 2027 年第一季度开始出现在进度表和订单簿上,此后一段时间才会在实际现场显现。
“他们会活下去。只是往后推。” 土地开发商,美国
“他们会活下去。只是往后推。”
方法
我们在 2026 年 11 月 13 日至 17 日期间的 31 次对话中采访了 29 人。其中 26 人从事美国的项目,3 人从事英国和欧洲的项目。六人为业主或开发商工作,六人为承包商工作,四人在公用事业公司或从事并网工作,四人从事贷款或债务咨询,三人为设备供应商工作,三人从事土地和许可工作。
我们请每个人把他们自己在项目中看到的情况,与他们听到或预期的情况区分开来,我们在文中也尽量保留这一区分。当我们给出计数时,例如“26 人中的 14 人”,第二个数字是回答该问题的人数。样本很小,且并非为具有代表性而抽取。我们没有用它来估算全国总量。
参与者按角色、公司类型和地区描述。我们对场地规模做了取整,并略去了可能因某个细节而识别出具体项目的位置。
参考文献
写成 {{NAME_ab12cd34}} 这样的值是真实值的占位符。在回复和工具调用中都请完全按原样使用它们:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
- Ballotpedia,《11月3日41项地方公投中有40项选民倾向于限制数据中心开发》,2026年11月6日。截至该日期结果尚未正式公布。↩
- CNBC,《据消息人士向CNBC透露,Anthropic将IPO定价为每股83美元,高于预期区间》,2026年11月18日。↩
- Fortune,《Anthropic将IPO定价为每股83美元,估值达1.5万亿美元》,2026年11月18日。↩
- Anthropic, PBC,Form S-1/A,于2026年11月10日修订(所链接的11月2日修订版本给出的数字为8954亿美元):采购承诺和租赁协议的总承诺支出约为9009亿美元,“其中绝大部分与算力和基础设施相关”。约707亿美元将在2026年9月30日之后的十二个月内到期,约4516亿美元将在2030年底前到期,其余绝大部分将在2031年至2045年间到期。↩
- Modo Energy,《数据中心定义了PJM的2046年负荷预测》,关于PJM的2026年长期负荷预测。↩
- GE Vernova,2026年第三季度业绩,2026年10月28日。年产量数据来自其第二季度业绩。↩
- Wood Mackenzie的数据由路透社于2026年7月报道,并由Wealthion汇总。↩
- Anthropic,2026年11月11日的自由撰写招股说明书,与11月10日的初步招股说明书相关。8月的协议是承诺给Lambda总计413亿美元中的349亿美元。↩
- US Data Center Projects,《美国数据中心项目追踪》,数据截至2026年11月17日。追踪项目在各阶段(从已宣布到在建)的容量:得克萨斯州为全国246.8 GW中的65.6 GW,犹他州32.1 GW,弗吉尼亚州17.3 GW。其他追踪机构统计的阶段不同,给出的总数也不同,但都将得克萨斯州列为第一:Baxtel显示得克萨斯州在建容量为17.2 GW,而弗吉尼亚州为5.5 GW(2026年10月13日),Wood Mackenzie则将得克萨斯州的规划容量定为超过96 GW(2026年第一季度)。↩
- Fortune,《“那份英伟达担保的价值已不如一周前”:Jensen Huang的离职对neocloud意味着什么》,2026年11月12日。↩
- Nvidia,截至2026年7月26日季度的Form 10-Q,关于承诺和担保的附注。俄亥俄州的担保于2026年8月签订。Nvidia于2026年11月12日的Form 8-K记录了这一辞任以及任命Colette Kress为临时首席执行官。↩
- 路透社,《银行和投资者对AI债务愈发警惕,受市场抛售惊吓》,2026年11月9日(由AOL联合发布)。↩
- The Next Web,《据WSJ报道,英伟达的新掌门预计将收敛其AI融资》,2026年11月16日,报道《华尔街日报》11月15日的文章;GuruFocus,《英伟达融资收缩冲击neocloud建设者,Nebius股价下跌8%》,2026年11月16日。↩
- Houston Chronicle,《在一次广泛采访中,Gina Hinojosa概述了她作为得克萨斯州州长的优先事项》,赫斯特报业于2026年11月13日进行的采访,次日发表。选举前她曾表示该暂停令适用于新许可(KTAB News,由Newsweek报道)。她将于2027年1月19日就职。↩
- Texas Tribune,《随着分裂的得克萨斯州议会开始提交法案,民主党人规划雄心勃勃的路线》,2026年11月9日;KXXV,《参议员Joan Huffman提交立法,将废除得克萨斯州数据中心的税收豁免》,关于参议院第293号法案。↩
Jensen Huang的照片:Anders Eidesvik,Wikimedia Commons,CC BY 4.0,已裁剪。
形如{{NAME_ab12cd34}}的值为真实值的占位符。请在回复和工具调用中完全按原样使用:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。