 Newshot
摘要
AI 算力需求呈指数级增长;然而,电力供应的限制和当地民众的反对,正在阻碍新的陆地数据中心建设。这正推动数据中心开发转向其他假想环境,包括太空。我们认为,海洋是另一个选项。海洋蕴藏丰富的可用能源,可即时获取,提供几乎无限的冷却能力(海水),而且其许可和监管流程比陆地数据中心更可预测、更简化。
我们提出一类船舶,以接近 90% 的容量系数从开阔海洋中获取能量。该船将采用高升力风力推进系统,结合水动能涡轮系统和气象预测数据,使船舶沿高能量路径航行。从海洋获取的能量将用于为船上 AI 计算供电,经热交换的海水将用于冷却。建造并部署一支由这类船舶组成的船队,将释放吉瓦级 AI 基础设施,并以清洁且几乎无限的海洋能源为其建设提供动力。
Clippership 已确定现有船厂年产能可立即支持每年 300 MW 的海洋数据中心船舶,并具备扩展至每年 1GW 的潜力。由此产生的发电系统平准化度电成本(LCOE)约为 $28-35/MWh。
问题
全球对 AI 算力的需求正在激增,而我们建设陆基数据中心基础设施以满足这一需求的能力,受到可交付电力(发电、配电和并网)以及对新陆地数据中心建设的广泛反对的制约,尤其是在美国。随着数据中心建设规模加速,这些问题将变得更加突出。
美国数据中心电力需求预计将从 2025 年的 31 GW 增至 2027 年的 66 GW [Goldman Sachs],到 2030 年达到 118 GW,到 2035 年达到 194 GW [Bloomberg NEF]。AI 智能体推理 token 使用量预计到 2030 年将达到每月 120 千万亿,较 2026 年基线增长 24 倍 [Goldman Sachs]。
电力可用性受到发电并网、负荷与电网连接,以及发电和配电设备可用性时间线的制约。新建发电通常从并网申请到商业运营需要 5 年以上,一些公用事业公司对大型负荷并网报价多年等待(Dominion 对 >100 MW 数据中心最长可达 7 年)。DOE 报告配电变压器交付周期为一到两年或更长,而一些燃气轮机订单面临更长的等待时间。先进核能项目仍主要处于许可或早期建设阶段,因此可重复的表后部署的时间和成本仍不确定。[Berkeley Lab, DOE, NRC]
2026 年,市级和州级对数据中心建设的反对迅速增加,截至 2026 年 9 月,数据中心建设禁令和暂停令增至 350 多项,包括纽约州全州暂停令和得克萨斯州对新并网项目的冻结。随着 AI 数据中心建设规模加速,这种反对很可能会加剧。
这些制约正推动人们对陆地数据中心替代方案的关注。海洋提供充足的冷却水、数十太瓦可获取的风能和波浪能 [IEA],并且无需发射载具即可到达。海上基础设施占用使用稀疏的区域,远离海岸线,可能面临较少的当地反对。日益可用的千兆卫星链路提供连接。
Clippership 的解决方案
现代大型帆船从风中获取兆瓦级功率,利用它推动载有货物或乘客的船舶在水中航行。其中大部分功率可通过水动能水轮机回收并转换为电能。
像 {{NAME_ab12cd34}} 这样写出的值是真实值的占位符。请完全按照写出形式使用它们,在回复和工具调用中都是如此:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
文章标题:为什么 AI 算力应该走向海洋
正文: 自 1980 年代以来,人们就提出了由风力驱动船舶带动水下涡轮机的设想,最近一次测试是在 2024 年,由日本大型航运公司商船三井(Mitsui OSK Lines,简称 MOL)进行。这一概念存在严重的“电力搁浅”问题——即如何将发出的电力输送给用户。氢能经常被提议作为传输介质。但这需要复杂的船上制氢和储氢设备,并且会带来接近 70% 的效率损失 [CPUC]。直接在船上使用电力为 AI 算力供电,可以消除电力搁浅问题,并释放出丰富的清洁海洋能源,同时毗邻几乎无限的冷却水。
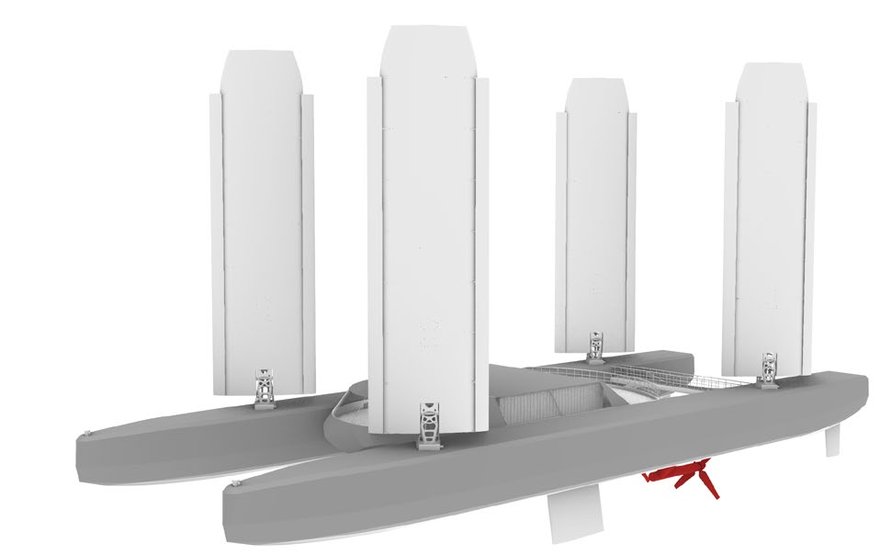
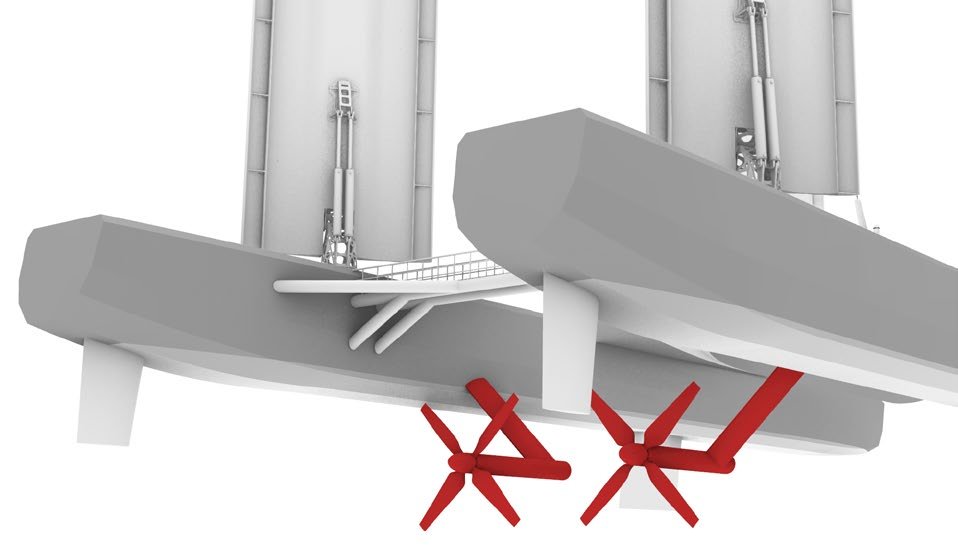
图 1. 概念性 3MWe 船舶示意图。总长 70m,4×250 平方米翼帆,2×6m 水动能涡轮机(红色)。
Clippership 正在开发自主风力驱动船舶,配备额定功率为 3 MWe1 的水动能涡轮机,可支持 1,650 个后世代(1200W TDP)加速器2(见图 1)。基于天气的航线规划使模拟容量系数接近 90%,而海上风电的引用数据为 50% [IEA]。常规船用 LNG 发电提供备用电力。表 1 报告了在加利福尼亚、夏威夷和阿拉斯加之间区域,使用 NOAA GFS 0.25 度历史预报数据 [NCEP],采用简单的 7 天前瞻航线算法,进行四年航线模拟(2022–2025)得出的容量系数和间歇性。一年的可视化模拟和航线输出可在此处获取。P75 和 P90 分别是每个模拟年份中超过 75% 和 90% 时间的功率水平。
表 1. 在太平洋运营的 3MW 铭牌功率船舶的容量系数和间歇性指标
| 年份 | 容量系数 | > 2.7 MWe 小时数 | < 2 MWe 小时数 | P75 功率,MWe | P90 功率,MWe |
|---|---|---|---|---|---|
| 2022 | 87.92% | 6,234 | 1,362 | 2.592 | 1.563 |
| 2023 | 89.25% | 6,570 | 1,110 | 2.700 | 1.691 |
| 2024 | 88.37% | 6,258 | 1,290 | 2.605 | 1.674 |
| 2025 | 88.12% | 6,168 | 1,260 | 2.597 | 1.660 |
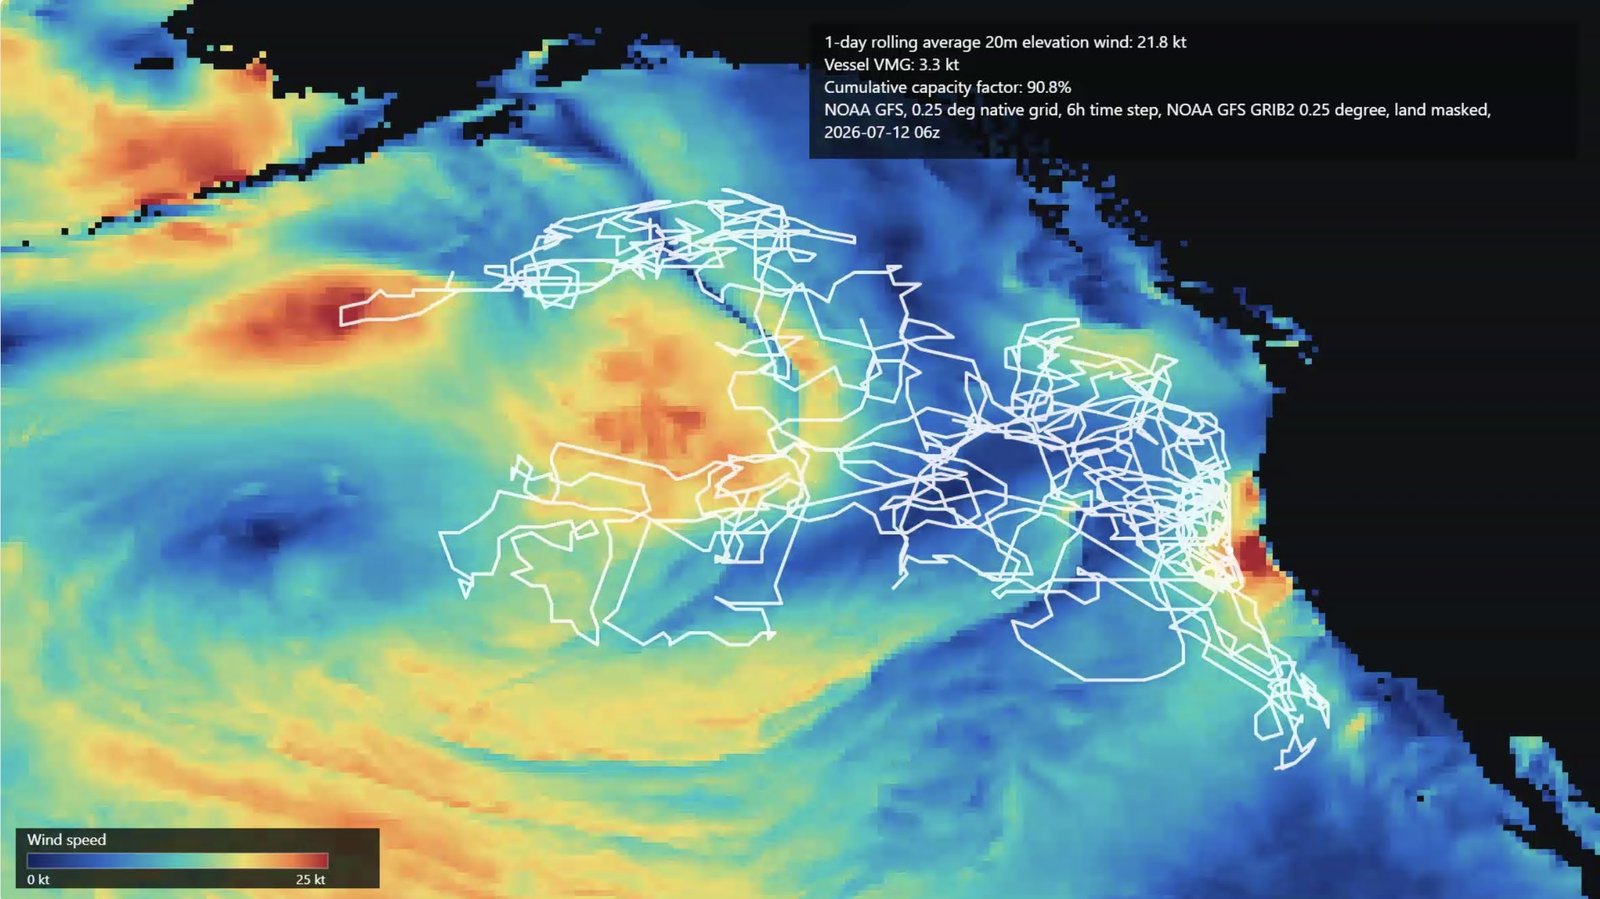
图 2. 为期一年(2025-2026)的模拟太平洋航线,容量系数达到约 90%,相对于铭牌 3MW 水动能功率回收 [完整航线模拟]
这些船舶将设计为可接受 40 英尺集装箱中的标准模块化数据中心计算单元(例如 Crusoe Spark 或 Armada Galleon 单元)。
Clippership 估计每吉瓦发电容量需要 160,000 总吨的船舶,大约相当于一艘大型邮轮。因此,一支 10 GWe 的船队总计将约为 160 万 GT。作为对比,韩国造船能力约为每年 1800 万 GT [OECD]。这些数字为所需建造规模提供了基准;已确定的船厂产能详见下文。
船舶与系统架构
Clippership 船舶的核心是一个利用风推力来克服船体阻力和诱发的水动能涡轮机阻力的系统,即:
Fdrive = Rh + Rt
Fdrive 是翼帆推力,Rh 是船体和附体阻力,Rt 是涡轮机阻力。简化的交互式功率计算模型可在此处找到。
基于该模型,对于一艘概念性 70 米、3MWe 级双体船,配有 1000 平方米主动吸气翼帆(4 × 250 m²,CL = 7.5),在 10.5 m/s 真风、横风航行并以 16 节航行时,代表性的力平衡为:
590 kN(Fdrive)= 100 kN(Rh)+ 490 kN(Rt)
为了利用风能、将其转化为可用电力并容纳由电力供能的载荷,Clippership 船舶有三个主要子系统:
- 从风中提取能量并将其转化为船舶前进推力的刚性翼系统。一艘中型70米(额定发电容量3MWe)船舶将拥有约1000平方米的翼面积。Clippership在过去两年中开发并测试了该翼系统,目前正在进行广泛的公海测试。当前的开发工作重点是通过主动吸气系统将被动翼的升力系数从目前的CL = 2.6提高到CL ≈ 7.5,该系统可与bound4blue(声称最大CL = 8.3)等公司开发的系统相媲美。图3. Clippership翼系统与自主船体在强风条件下进行风洞和海上测试。
从风中提取能量并将其转化为船舶前进推力的刚性翼系统。一艘中型70米(额定发电容量3MWe)船舶将拥有约1000平方米的翼面积。Clippership在过去两年中开发并测试了该翼系统,目前正在进行广泛的公海测试。当前的开发工作重点是通过主动吸气系统将被动翼的升力系数从目前的CL = 2.6提高到CL ≈ 7.5,该系统可与bound4blue(声称最大CL = 8.3)等公司开发的系统相媲美。
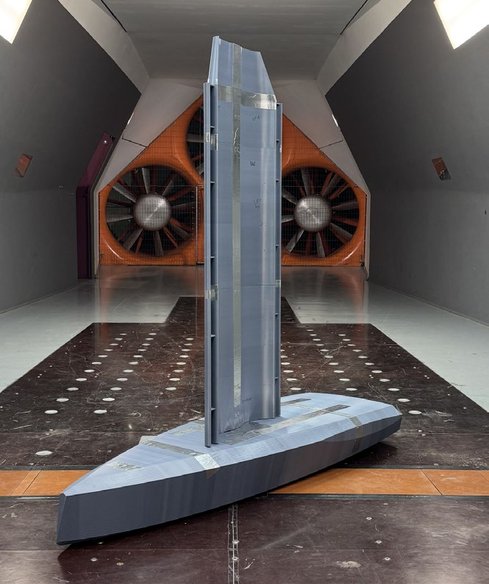
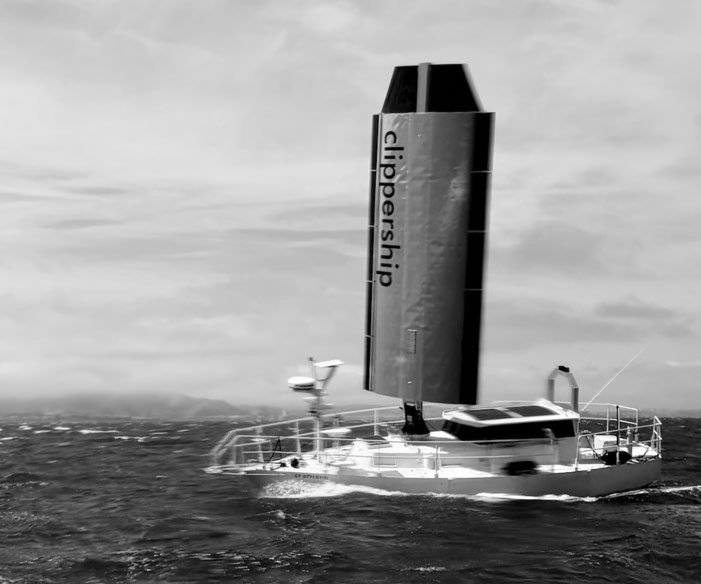
图3. Clippership翼系统与自主船体在强风条件下进行风洞和海上测试。
- 从船舶在水中运动时提取能量的水动能发电系统。该系统由一台水下9米直径的轴流式水动能涡轮机组成,在船舶速度为8 m/s时驱动一台3MWe发电机(或由两台6米直径、1.5MWe的涡轮机组成)。水动能涡轮机的直径远小于同等功率的风力涡轮机(9米对130米直径),主要原因是空气与水的密度相差800倍。水动能涡轮机部件不需要专门的供应链,而是基于为潮汐能项目开发的现有水动能涡轮机,例如Orbital Marine部署的那些,它们与风力涡轮机供应链有相当大的重叠。
- 自主船体,包含数据大厅、电力电子设备、热交换冷却回路、备用发电设备、自主控制系统、通信和导航设备。值得注意的是,鉴于计划运营区域可获得充足的低温(15–18 °C)海水用于热交换液体冷却,预计PUE约为1.05。船体设计为可在美国或海外任何船厂制造。我们已经确定了可实现300 MWe年产能的船厂能力,并可扩展到每年1GW。
经济性
比较拟议的海上算力船舶与陆上数据中心成本的一种有用方法,是将发电系统(包括翼系统、水动能发电机及相关电力电子设备)与船舶本身分开,船舶本身容纳计算硬件、冷却系统、备用发电、UPS以及其他与陆上数据中心直接对应的系统。然后可以为发电系统分配其自身的LCOE,而船舶的其余部分则可以对照陆上数据中心成本进行基准比较,不包括IT设备。
表2. 3MW船舶船体建造成本(带动力和冷却的外壳)
| 成本项 | 成本 | 说明 |
|---|---|---|
| 船体 | $6,250,000 | 基于 240 吨的船体结构质量,以及 $26/kg 的铝制建造成本 [报价]。 |
| 除备用发电外的舾装 | $5,800,000 | 包括标准船舶舾装、辅助推进、电气系统、数据舱外壳。不包括 IT 专用电气系统。 |
| 3 MW 备用电源系统 | $4,700,000 | 包括 LNG 发电机组和低温 LNG 储罐、再气化装置及其他系统 |
| 项目成本与不可预见费 | $2,000,000 | |
| 合计 | $18,750,000 | 与同类船舶相当 [Austal] |
由此得出的船舶成本(不包括机翼+水动力涡轮发电设备,该部分计入 LCOE 计算)约为 $6.25M/MWe 电力容量。
表 3. 3MW 水动力涡轮与机翼系统(发电)成本
| 成本项 | 成本 | 说明 |
|---|---|---|
| 机翼系统 | $2,680,000 | 为规模化制造而设计的现代 WASP 系统 3 |
| 水动力发电机系统 | $2,550,000 | marinized 等效风力涡轮机成本测算 4 |
| 合计 | $5,230,000 |
因此,机翼+水动力涡轮系统的 LCOE 在模拟中实现的 88% 容量系数下约为 $28/MWh。5 将容量系数降至 80% 会使 LCOE 升至 $31/MWh,降至 70% 则升至 $35/MWh。这低于美国陆上和海上风电(目前分别为 $37-99 和 $105-167 每 MWh [Lazard]),并与中国陆上风电的 $29/MWh 相当,后者是地球上成本最低的能源之一 [BloombergNEF]。
70 米自主船舶的运营成本估计在每年 $0.8M 至 $1.7M 之间,这是基于同等常规船舶的运营成本 [Tidewater] 得出的,其中不包括船员成本(每年 $1.0M–$1.3M),而自主运营消除了这一成本。截至 2026 年 9 月,在满载 3MWe 负荷下实现 100% 容量系数所需的 LNG 燃料成本为 $280k/年,并跟踪 LNG 加注基准 [S&P Global]。那么每 MW-年的 IT 总成本约为 $1.7M/MW-年。
相比之下,在美国陆地上安置、供电和冷却数据中心 AI 加速器服务器机架的成本约为 $3M/MW-年,假设建造成本为 $15M/MW(Turner & Townsend),电价为 $90/MWh(美国全国平均)。在表 4 中对比美国陆基数据中心成本与 Clippership 海洋数据中心成本,并按类别细分,我们看到成本较低的主要驱动因素是 LCOE 以及与一次性房地产项目相比,船厂相关的较低前期数据中心建设成本。
表 4. 美国陆基数据中心与 Clippership 海洋数据中心对比
| 成本类别 | 美国陆基设施 | Clippership |
|---|---|---|
| 资本回收 | $1.80M | $1.0M |
| 购电或备用燃料 | $0.95M | $0.1M |
| 设施或海上运营与维护 | $0.35M | $0.6M |
| 每 IT MW-年合计 | $3.1M | $1.7M |
将 IT 硬件纳入船舶资本支出将解锁直接的 GPU 租赁收入。作为参考,截至 2026 年 11 月,单块 Blackwell GPU 的租赁价格为 $6-8/小时。在 80% 的利用率下,单个 3MWe 节点每年将产生 $70M 至 $90M 的收入,一个由 30 艘船组成的 pod 则产生 $2.1B 至 $2.8B。购买约 1600 块 B200 GPU 相关的额外前期资本成本为每个 3MWe 节点 $70M 至 $80M。由此,包括 IT 硬件在内的 3MWe 节点总成本约为 $100M,导致投资回收期低于 18 个月。
路线图
文章标题:为什么 AI 计算应该走向海洋
正文: 2026 年 10 月。下水我们的前两艘专用感知与计算船,每艘额定功率 10 kWe,通过海水热交换冷却为八块 NVIDIA H200 GPU 供电。它们将服务于需要本地建模与分析的海事和政府客户,包括船体安装传感器或子级 UUV/USV 的测深、视频和雷达处理,以及超出小型船只计算能力的天气预报。这些船将验证从发电到有用 AI 工作负载的端到端流程,并提供关于正常运行时间和带宽的早期指示性信息。
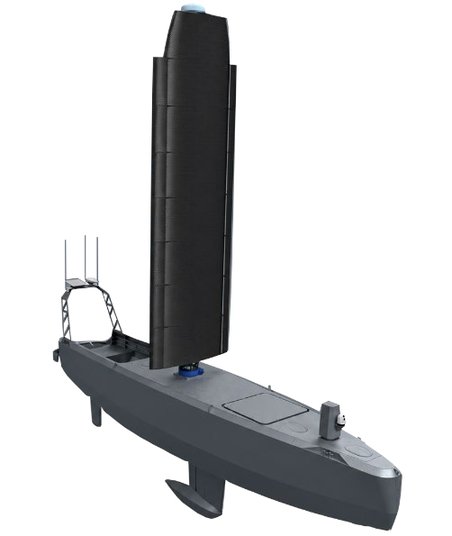
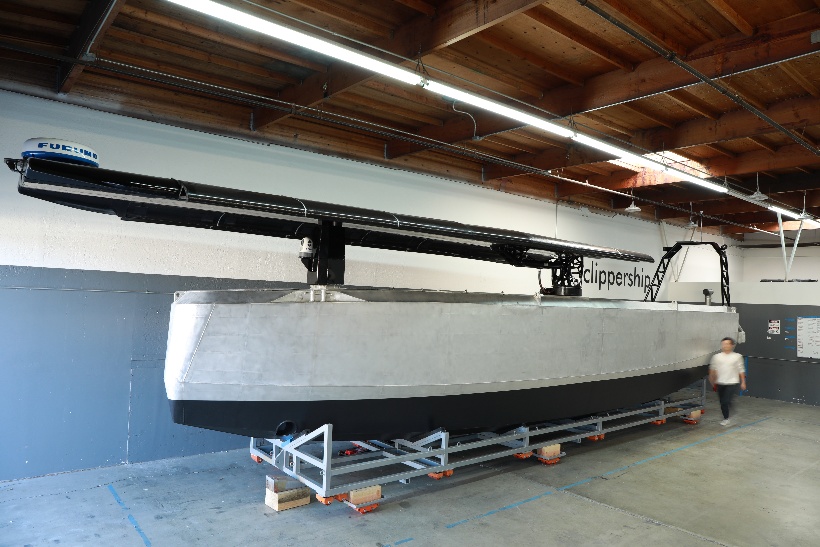
图 4. 感知与计算节点。首艘船体已完工并准备下水(右)。
2027 年第二季度。下水一艘放大的 0.25 MWe 级数据中心船。它将被用作平台,测试和验证放大的发电堆栈(从刚性翼系统到水动力涡轮机)以及航线优化,重点是在代表性运营区域内、在代表性时间段内展示容量系数和正常运行时间。该船将能够承载、供电和冷却约 150 个加速器,并将可用于有限商业部署,面向需要隔离式主权 AI 计算资源的客户。
2028 年第二季度。下水首艘 3 MWe 级原型船。该级别船只将具备作为延迟不敏感推理工作负载直接替代品的能力,这些工作负载目前分配给陆上数据中心。它将端到端验证全尺寸节点。
2029 年第四季度。一旦设计得到验证并冻结,开始生产 3 MWe 级数据中心船,目标是在 2030 年代初达到每年 1 GWe(约 330 艘船)。
难题
你们将如何处理带宽和延迟限制?它们将如何影响可服务的 AI 工作负载?
SpaceX 已向 FCC 提交计划,拟向 VLEO 发射多达 100,000 颗第三代 Starlink 卫星,提供多千兆对称吞吐量。Amazon 正以其 Amazon Leo 星座瞄准千兆速度 [FCC, Amazon]。Blue Origin 计划从 2027 年第四季度开始推出其 TeraWave 产品,能够在 RF 中实现对称 144 Gbps [Blue Origin]。
0.25 MWe 和 3 MWe 原型船将使用当前可用的 6x Bonded Performance Starlink 服务,达到千兆速度(下行 2.4 Gbps,上行 600 Mbps),延迟在 50 到 100 ms 之间。需要在下一代千兆选项广泛可用之前更早获得更高带宽的船只,将集成专为电信基础设施(包括数据中心)连接设计的 Starlink Gateway 单元,这些单元已在海事环境中成功部署 [SpaceX]。
近期的推理研究(基于 tok/s 和 GPU 功耗)报告称,计算入口带宽需求在 1 到 2 Mbps/kW 之间,而对于智能体工作负载,出口带宽需求约低 100 倍 [DeepSeek, SemiAnalysis]。对于一艘为约 2 MW 计算硬件供电的 3 MWe 船,这将需要 2 到 4 Gbps 的入口带宽,以及低于 500 Mbps 的出口带宽。
你们将如何确保船上硬件安全并免受海洋环境侵害?它如何维护?
船上 IT 硬件将安置在密封且充氮的数据舱中。Microsoft 的 Project Natick 在海上数据中心试点中证明了充氮密封环境的有效性,其故障率为陆上数据中心的八分之一。这些船将定期在备用电源下航行至位于最近合适海岸的服务港口。在那里,船舶技术人员将执行常规船舶维护任务,同时可进行并行的数据中心硬件维护和更新。
与海上风力涡轮机、先进波浪能方案或海上核电相比,这有何优势?
这些船舶能够依靠自身动力移动,使容量系数接近 90%,几乎是目前浮动式或固定式涡轮海上风电装置所实现容量系数的两倍。它还实际上消除了任何海上施工作业,而这是海上风电装置的主要成本驱动因素。这些船舶在国际深水区远离海岸线运营,因此不受海上风电装置所面临的同样公众审视和政治阻力。
先进波浪能同样受益于国际深水运营的优势,但平台机动性有限,降低了容量系数,并使前往作业区域的外向转运以及为维护和大修而进行的返程转运都变得复杂。
海上核电具有吸引力,但依赖于海洋 SMR 技术的大规模部署,而该技术的开发才刚刚起步,其建造和运营成本仍不明确,且在未来十年内不太可能出现任何实质性部署。我们正在开发的船舶利用现有技术和海上概念 of operations(CONOPS),并由我们已开发并演示的翼帆能量采集系统加以增强。
部署吉瓦级海上算力的监管环境和路线图是怎样的?
我们的自主水面舰艇的监管路径是可行的,并且正由监管机构积极构建。我们的船舶通过 USCG 在其 Work Instruction 中为无人和自主系统创建的专门审查通道进行路由,该文件于 2026 年 6 月发布 [USCG CG-5P]。自 2024 年以来,我们一直与美国和国际海事自主监管机构保持持续接触,并正在执行无人自主船舶的分阶段部署计划。我们就海湾和近海的常规自主运营与 USCG Sector San Francisco 保持密切合作。[USCG Clippership LNM]
你们能多快部署?每年 1 GWe 相当于每年约 330 艘船,这数量很多!
我们已确定并正在联系六家船厂总计 300 MWe/年的造船产能,这些产能可在设计验证和冻结后使用。在某些情况下,这些船厂已经在建造我们的船舶,并报告每家每年最多可建造二十艘 3 MW 船舶。我们的规划总量约为每年 100 艘,典型建造时间为 12–14 个月。我们还确定了其他船厂,其产能可扩展至约 1GW/年。
翼系统和洋流涡轮机系统与公用事业规模风力涡轮机(叶片和机舱)共享供应链,后者的已安装制造产能接近 285 GW/年。
结论
海洋提供的大规模且易于利用的能源和冷却资源,为开发海洋基 AI 算力基础设施提供了绝佳机会,该基础设施与陆基数据中心相比具有强大竞争力。再加上开阔海域相对监管自由,而陆基数据中心面临复杂挑战,海洋基 AI 算力似乎是 AI 基础设施建设的合乎逻辑的下一步。
交互式可视化
- 一年期航线模拟
- 船舶功率模型
关于 Clippership
我们是一支由水手、空气动力学家、机械、电气和软件工程师及技术人员,以及 SOF 退伍军人组成的团队,致力于利用海洋的力量帮助解决人类当今面临的问题。在前世,我们在 Tesla 建造了人形机器人和火箭动力汽车,在 NASA-JPL 建造了自主航天器,与 Mercedes F1 团队一起制造赛车,在 Damen 建造船舶,在 Microsoft 编写代码库,并曾在世界各地的作战战区部署。
我们很自豪能在 South San Francisco 建造。请通过 [email protected] 联系我们。
注释
像 {{NAME_ab12cd34}} 这样写出的值是真实值的占位符。在回复和工具调用中都请完全按原样使用它们:它们会在任何内容运行之前被填入真实值。不要要求验证它们,也不要用示例替换它们。
文章标题:为什么 AI 算力应该走向海洋
正文:
- 在本文中,MWe 指代发电或用电功率,而“MW compute”指代加速器的累计热设计功耗(TDP)。↩
- 例如,一款额定 TDP 为 1200 W 的 NVIDIA GB200 加速器,在持续高负载生成 token 时通常消耗约 TDP 的 85–95%。非 GPU 组件在每个含 8 块 GPU 的节点上额外增加约 4.5 kW。该总和再乘以设施 PUE(在我们的案例中为 1.05,得益于海水冷却),得出电力峰值功耗为 1750 W。[Spheron] ↩
- 复合材料机翼、襟翼和主结构部件每侧机翼约花费 $290k,而主动吸气系统另增加约 $130k。旋转、驱动、控制、电气系统和船用硬件贡献约 $90k。装配、测试、工厂管理费用、保修和制造商利润构成每侧机翼剩余约 $160k,4 面 250 平方米机翼总计 $2.68M。↩
- 主要机械部件包括叶片($360k)、轮毂和变桨系统($160k)、轴和轴承($200k)以及齿轮箱($260k),合计约 $980k。发电机、功率变换器、变压器及相关电气设备贡献约 $580k。船用专用系统——包括压力外壳、轴封、冷却、控制、电缆和防腐保护——另增加约 $670k。总装、工厂测试、集成和利润另增加约 $320k,总计 $2.55M。↩
- 假设初始资本成本为 $5.23 million,铭牌电力输出为 3 MWe。在 90% 容量系数下,该系统每年将发电约 23,652 MWh。假设 25 年经济寿命和 8% 实际 WACC,相应的资本回收系数为每年 9.37%,导致年化资本成本约为 $490,000。固定运营和维护成本假设等于初始 CAPEX 的 3%,即每年约 $157,000。↩