 Newshot
文章标题:Connecting Stock Market to Labor Market During AI Boom
正文: FRBSF Economic Letter 2026-33 | November 16, 2026
人工智能热潮与异常高的股票估值同时出现,这与早先由技术驱动的繁荣如出一辙。四个经济变量在很大程度上可以解释1961年以来股市周期性调整市盈率的变化,包括2022年以来的大部分上涨。其中最重要的变量是非周期性失业率,它指向股市与劳动力市场之间的联系。这可能反映出,雇主对雇用新员工所带来的未来收益的估值方式,与投资者对股票未来现金流的估值方式非常相似。
人工智能(AI)热潮与历史上其他由技术驱动的繁荣有着共同特征。这些特征包括“新时代”叙事、受影响行业投资的激增,以及周期性调整市盈率(CAPE)的走高——该指标有助于判断股市是否被高估。CAPE比率的计算方法是,将标准普尔(S&P)500股票价格指数的实际值(即经通胀调整后的值)除以该指数成分公司最近10年的平均实际盈利。CAPE比率偏高引出了一个由来已久且反复出现的问题:股价是否有基本面支撑,还是投资者对一项新技术反应过度?
在本期《经济通讯》中,我们考察基本面宏观经济变量能否解释CAPE比率的变动。我们考虑四个此类变量:中性实际利率(r-star)、潜在产出增长率(g-star)、非周期性失业率(u-star),以及一个宏观经济不确定性指数。我们用一个简单模型来估计这些变量在多大程度上解释了1961年以来CAPE比率的变动,包括近期由AI驱动的上涨。最重要的解释变量是u-star,它衡量的是短期冲击消退后劳动力市场的长期健康状况。u-star下降往往与CAPE比率上升同时出现,这使得模型能够解释2022年末以来CAPE比率的大部分上涨。如果没有u-star,模型意味着这一时期CAPE比率会低得多。正如Hall(2017)所描述的,解释股市与劳动力市场之间联系的一种方式是,雇主对雇用新员工所带来的未来收益的估值方式,与投资者对股票未来现金流的估值方式非常相似。
CAPE比率与新时代
股市的大幅上涨通常与围绕某项新技术问世而形成的某种新时代叙事同时出现(Lansing 2008)。
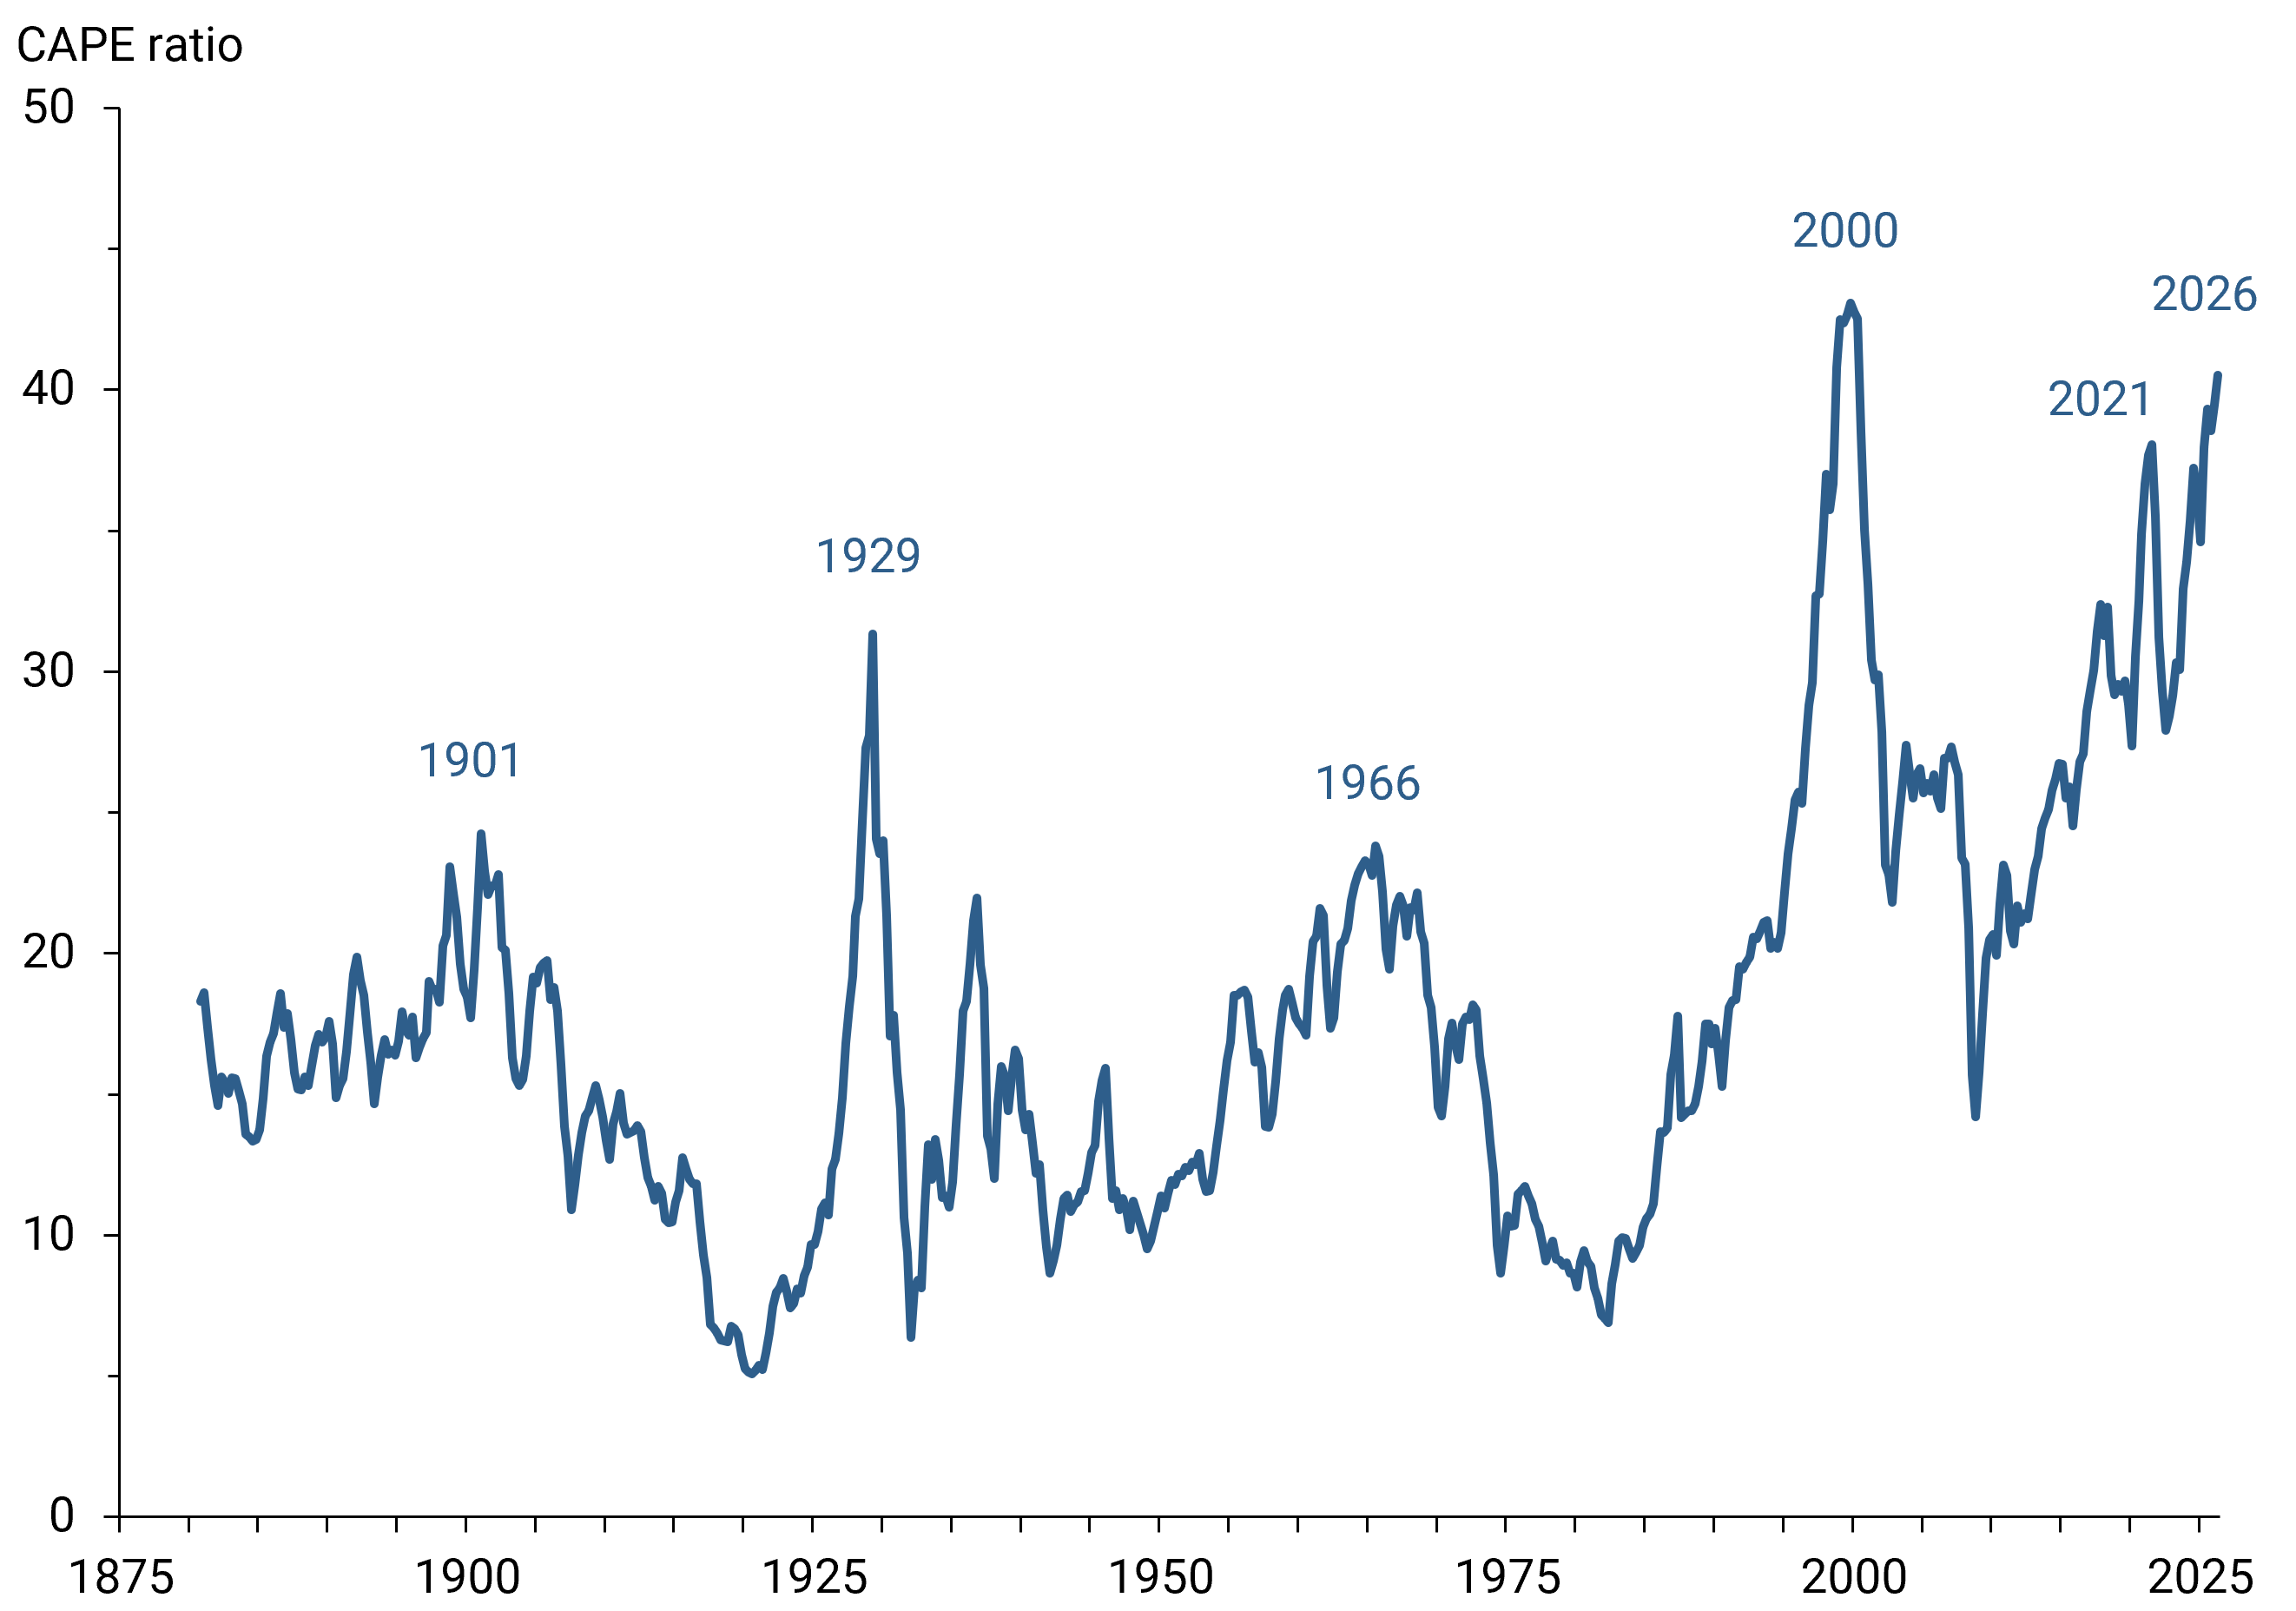
图1展示了19世纪末以来CAPE比率的六次此类上涨。前四次反映了投资者对铁路与电力(20世纪初)、汽车与收音机(20世纪20年代末)、半导体与电视(20世纪50年代和60年代)以及互联网(20世纪90年代末)的热情。第五次上涨在2021年末见顶,与社交网络、云计算和电动汽车的普及同时发生。最近一次上涨可与AI联系起来,起点是2022年11月ChatGPT的发布。
图1 周期性调整市盈率(CAPE)比率
CAPE比率与宏观经济变量
文章标题:在AI繁荣时期连接股票市场与劳动力市场
正文: 截至2026年第三季度,CAPE比率为40.5。这高于图1所示此前五个峰值中的四个,唯一的例外是2000年第一季度的43.1峰值。为评估当前CAPE比率是否发出高估信号,我们考察该比率中有多大比例可由一个基于基本面宏观经济变量的模型来解释。
理论上,基本面股价是归属于股东的预期未来现金流的现值。用于计算现值的贴现率结合了无风险收益率和与未来现金流不确定性相关的风险溢价。无风险利率越低或不确定性越小,意味着未来现金流的贴现程度越低,从而提高基本面价格。预期未来现金流增长率同样重要,增长越快意味着价格越高。无风险收益率的一种衡量指标是中性的、或自然的实际利率,即所谓的 r-star。标准经济模型将 r-star 与家庭的耐心程度(这影响其储蓄意愿)以及潜在产出的预期增长率(即 g-star,它决定储蓄的回报)联系起来。同样的模型意味着 g-star 影响股票实际现金流的增长率。
Hall(2017)的证据表明,股票市场和劳动力市场的变动是相互关联的。一种解释是,两者都反映了对某种行为预期未来收益的现值。在股票市场中,投资者对购买股票所带来的预期未来现金流进行估值。在劳动力市场中,雇主对新雇佣工人所带来的预期未来收益进行估值。贴现率下降会提高这两类收益流的现值,从而推动股价上涨和招聘增强,后者总体上压低失业率,并在长期内压低 u-star。这两个市场还可能通过职位匹配效率的改善而相互联系,这种改善更有效地将工人与雇主配对,从而提升工人生产率和上市公司的盈利能力。
图2将CAPE比率与四个宏观经济解释变量一同绘制。r-star 序列是 Laubach 和 Williams(2016,更新版)的双侧估计值。g-star 序列是国会预算办公室(CBO)构建的实际潜在产出的四个季度增长率。u-star 序列是非周期性失业率,同样来自 CBO。宏观经济不确定性指数来自 Jurado、Ludvigson 和 Ng(2015,更新版),该指数汇总了当使用美国经济的统计模型来预测一大批宏观经济变量的12个月后数值时的预测误差幅度。
图2 CAPE比率与宏观经济解释变量
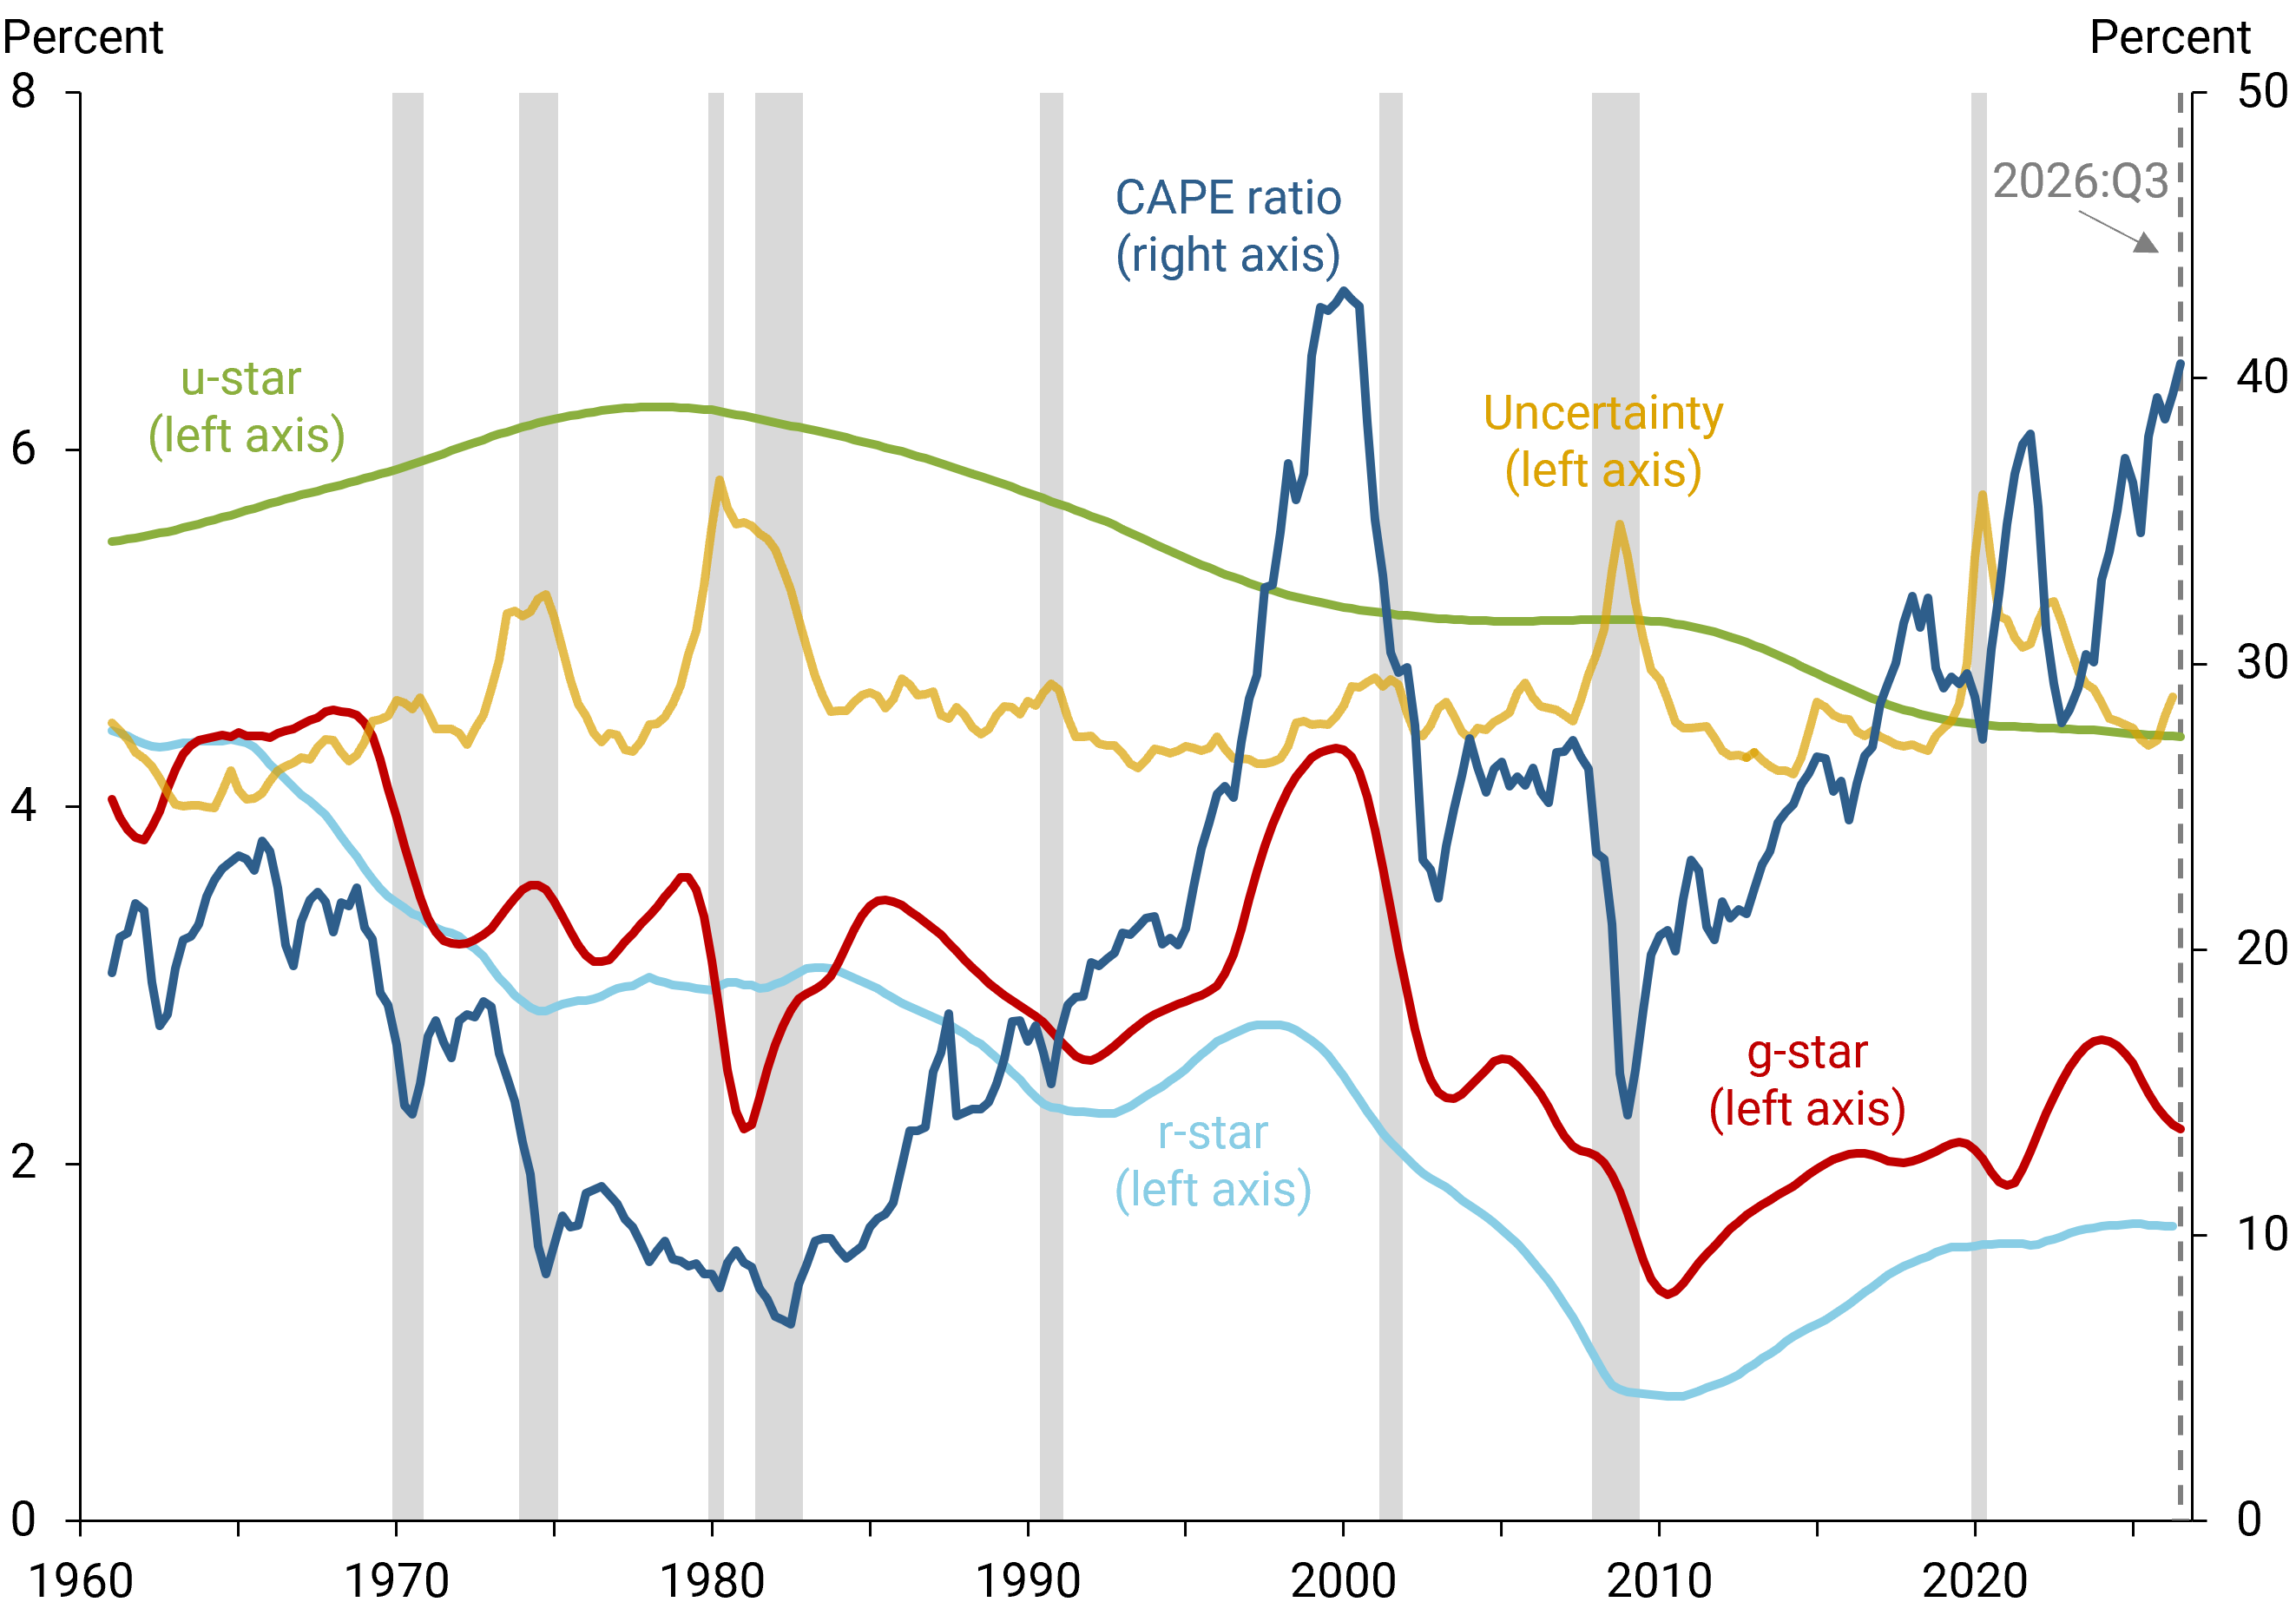
CAPE比率在1980年之前总体呈下降趋势,此后总体呈上升趋势。u-star 序列呈现相反的模式,1980年之前上升,此后下降。r-star 和 g-star 序列均呈现向下倾斜的趋势,但 r-star 的下降更为明显。不确定性指数在经济衰退期间(灰色柱)往往较高,但在复苏期间下降。
CAPE比率的实际值与拟合值
我们使用一个简单回归模型来考察宏观经济变量能在多大程度上解释CAPE比率的变动。该模型估计将季度平均CAPE比率(以对数衡量)与一个常数、三个 star 变量以及不确定性指数联系起来的数值系数。我们使用1961年至2026年第三季度的数据。每个宏观经济变量相对于CAPE比率滞后一个季度,以克服样本末端的数据可得性问题。
所有四个宏观经济变量在解释 CAPE 比率的历史变动方面都具有统计显著性。与理论一致,r-star、u-star 和不确定性指数的估计系数为负,而 g-star 的估计系数为正。样本内拟合非常好,解释了 CAPE 比率方差的 89%。最重要的解释变量是 u-star。若不包含 u-star 进行估计,模型仅解释 CAPE 比率方差的 49%。
图 3 绘制了 CAPE 比率的实际值与拟合(模型隐含)值,分别包含和不包含模型中的 u-star。为绘图目的,我们将对数形式的拟合值转换为 CAPE 比率本身的等效值。两个版本的模型在 1990 年代后期互联网繁荣期间给出的拟合值都低于实际比率,表明这一时期股市被高估。两个版本也都预测了 2008–2009 年金融危机期间 CAPE 比率的大幅下降,那是一个不确定性很高的时期。
图 3 CAPE 比率的实际值与拟合值
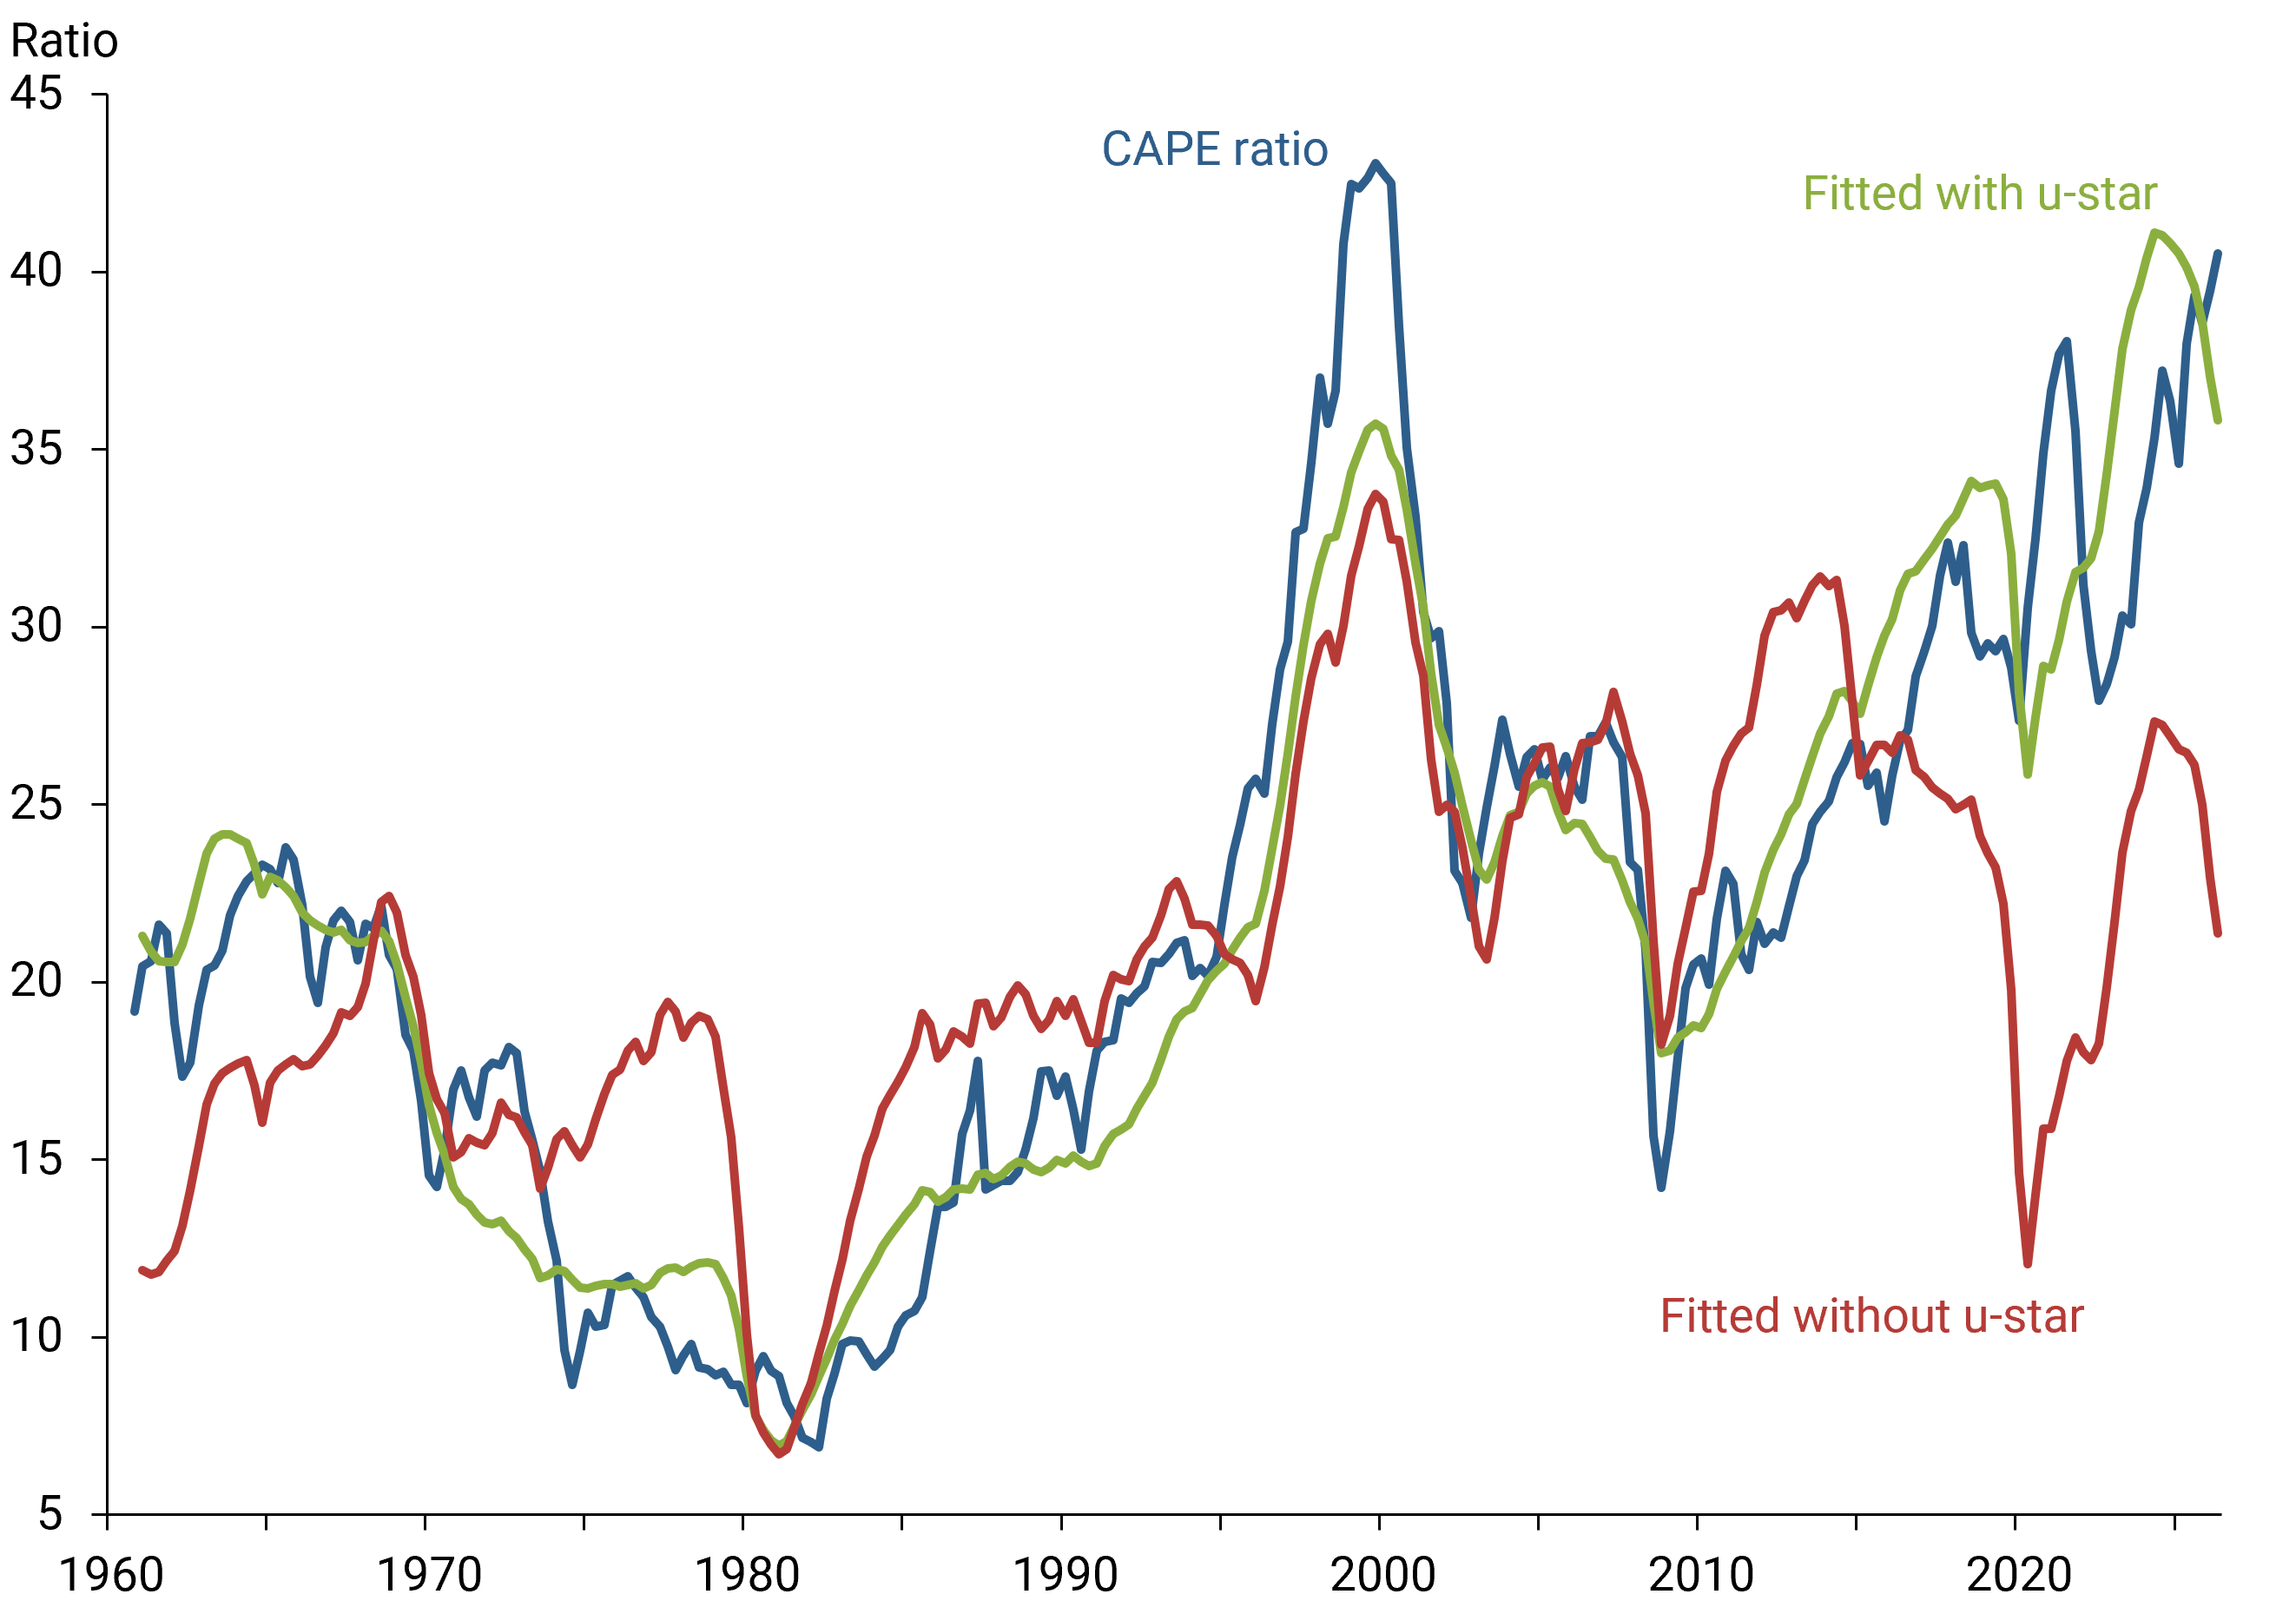
包含 u-star 的模型从 2010 年到 2026 年对实际 CAPE 比率拟合得相当好,包括 2020 年初疫情衰退期间暂时性下降。相比之下,不包含 u-star 的模型预测 2010 年之后 CAPE 比率的轨迹大不相同,包括 2020 年初异常大的下降。后者发生是因为该模型版本将 CAPE 比率变动的更大份额归因于不确定性的变化。但疫情衰退期间不确定性上升对股市估值的影响,远小于 2008–2009 年金融危机期间观察到的可比不确定性上升,正如 Lansing (2020) 所讨论的。2010 年之后两条拟合轨迹之间的巨大差距表明,对股市基本价值的评估可能对底层模型的细节高度敏感。
2026 年第三季度,包含 u-star 的模型给出的拟合 CAPE 比率为 35.8,比实际比率 40.5 低 11.6%。相比之下,不包含 u-star 的模型给出的拟合 CAPE 比率为 21.4,较实际比率下降 47.2%。
CAPE 比率与劳动收入份额
根据 Greenwald、Lettau 和 Ludvigson (2025),自 1980 年代后期以来,美国国民收入中劳动收入份额的下降一直是股市估值上升的最重要驱动因素。较低的劳动份额意味着国民收入中更大一部分归于资本所有者(包括股东),而不是劳动者。提出的解释包括自动化兴起以及劳动者议价能力的逐渐侵蚀。
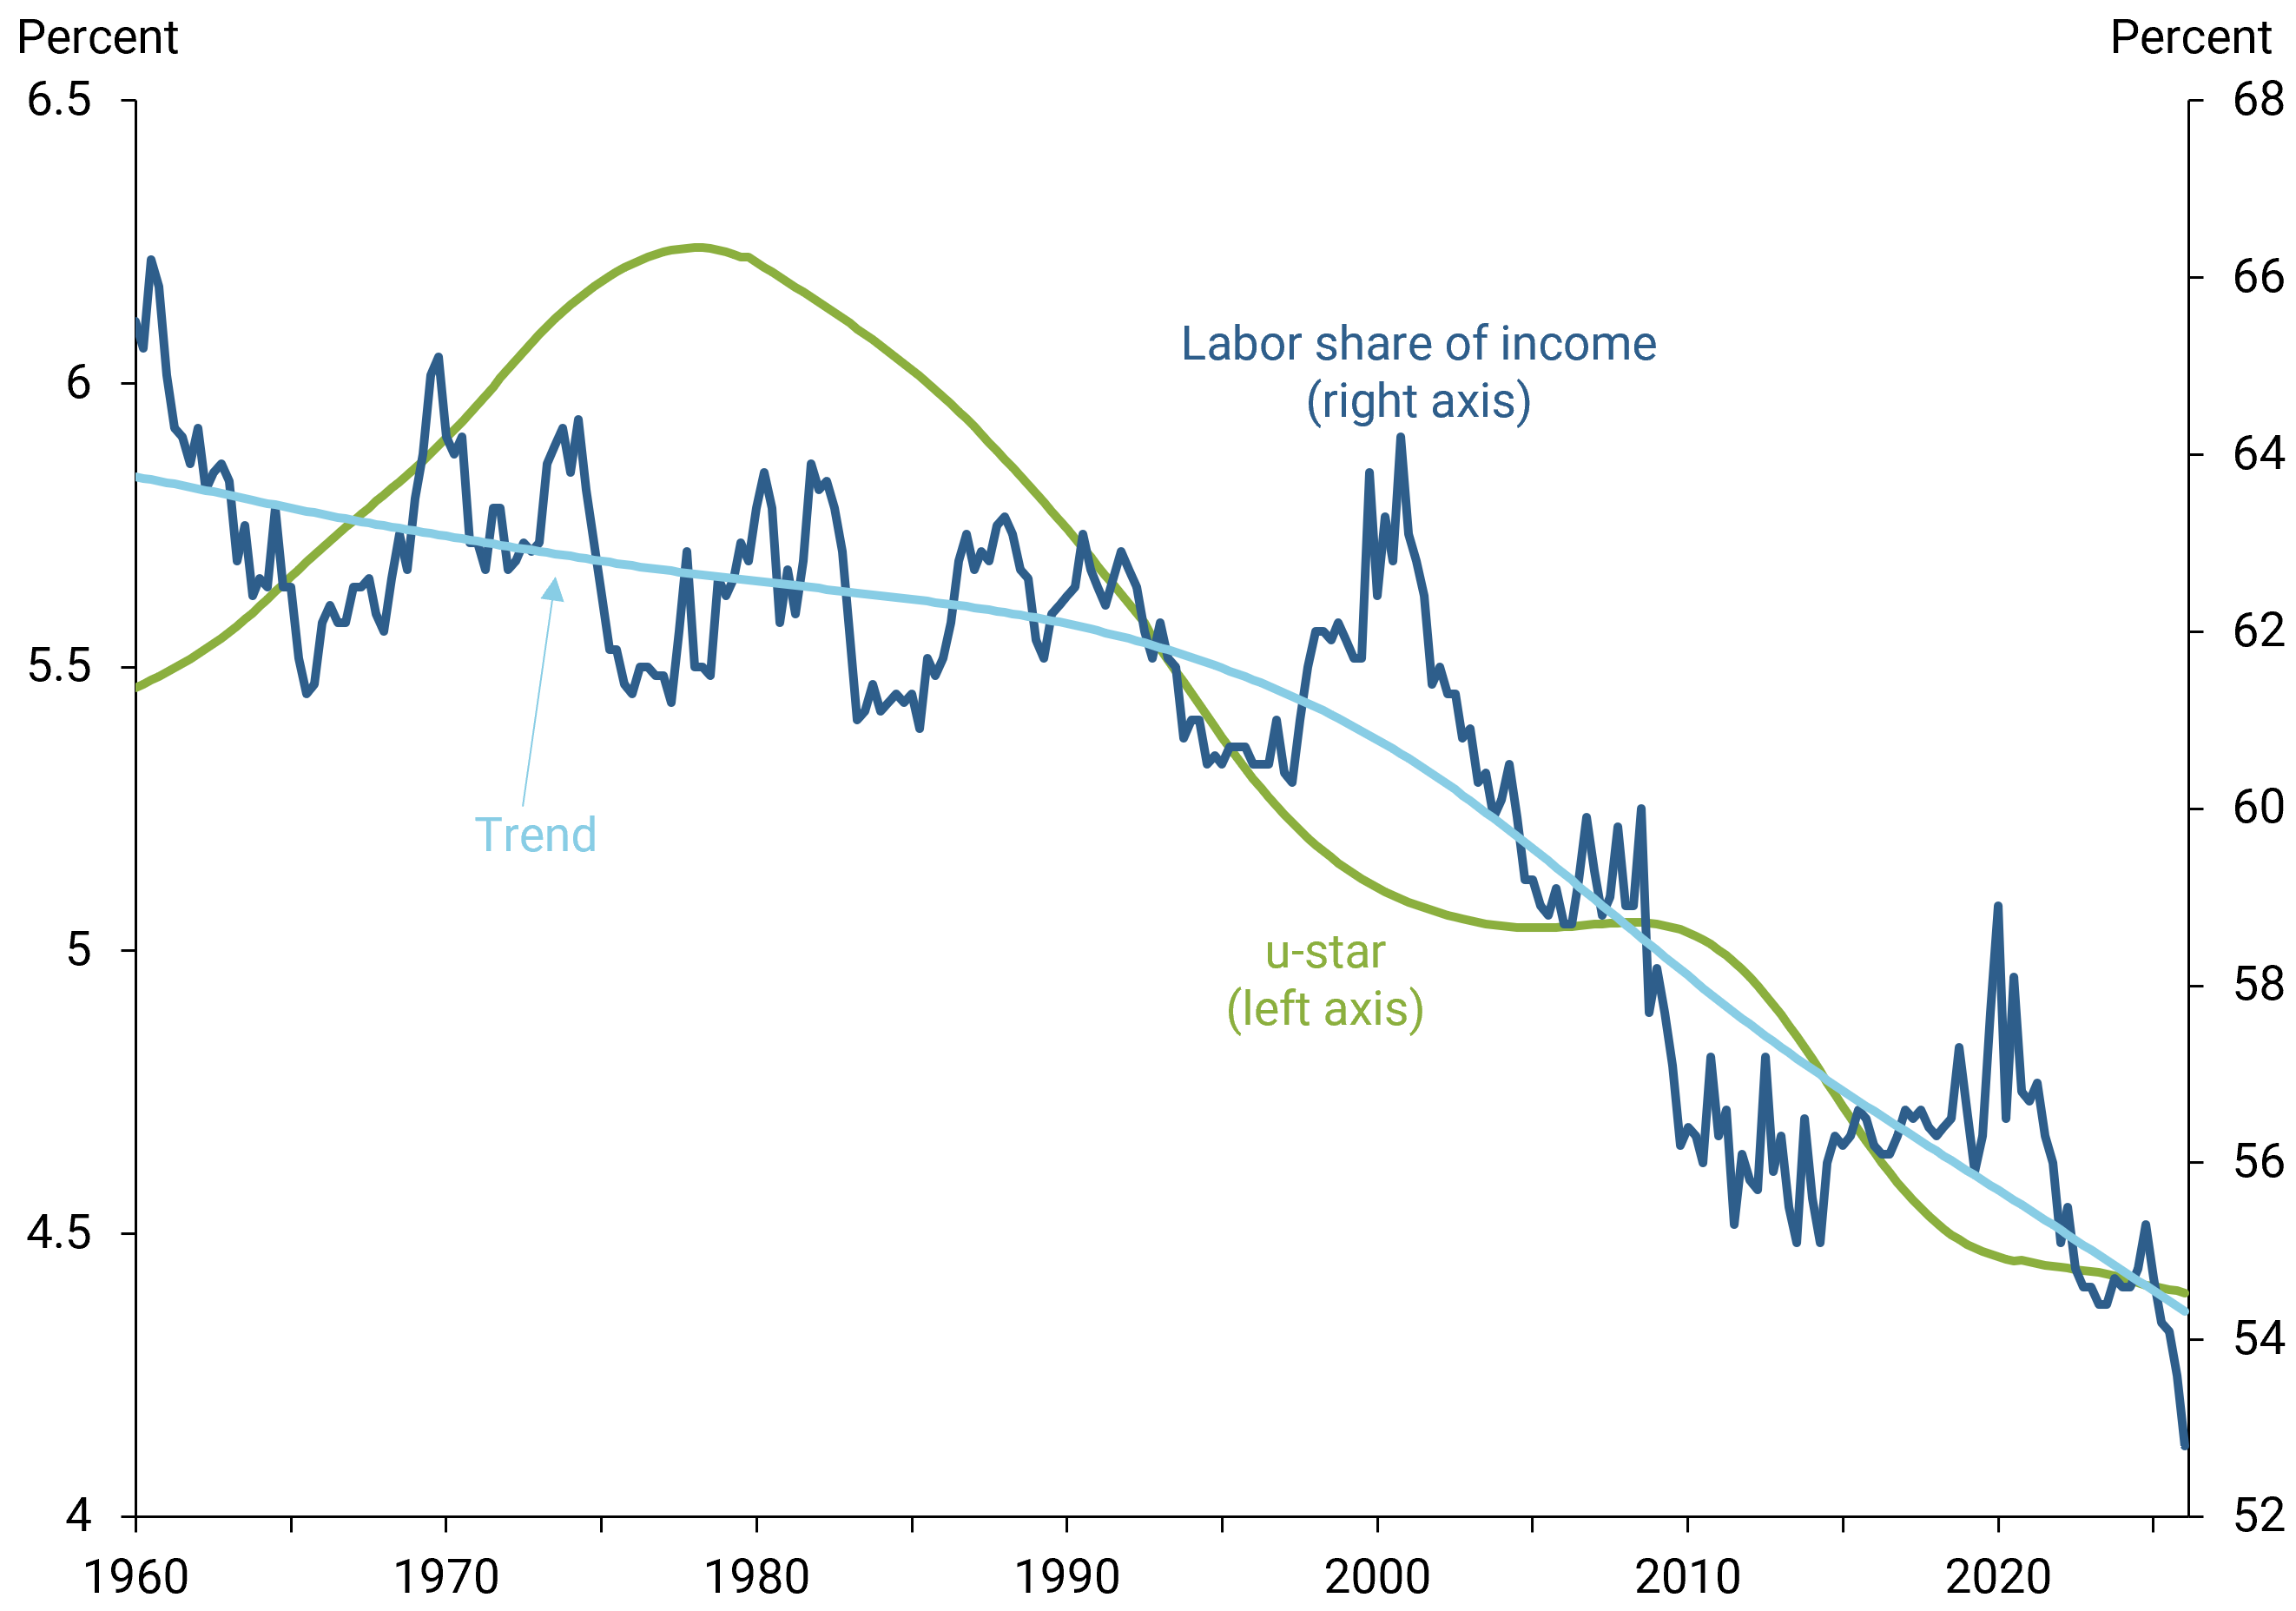
图 4 显示了美国劳工统计局提供的美国劳动收入份额以及 u-star。劳动份额在样本期内呈下降趋势,在 1990 年代初前后下降变得更陡。在我们的回归模型中以劳动份额趋势替换 u-star,会得到一个负且高度显著的系数。然而,该模型版本仅解释 CAPE 比率方差的 71%,而包含 u-star 的模型解释 89%。u-star 模型拟合更好,部分原因是 1980 年之前的时期,当时 u-star 上升而 CAPE 比率下降。1980 年之后,u-star 和劳动份额观察到的下降趋势表明,这两个变量可能都在回应重塑劳动力市场的共同结构性力量。
图 4 劳动收入份额与 u-star
结论
文章标题:Connecting Stock Market to Labor Market During AI Boom
正文: 本 Letter 表明,一个基于四个宏观经济变量构建的模型可以在很大程度上解释 1961 年以来 CAPE 比率的变动,包括近期因投资者对 AI 的热情而推高的大部分涨幅。但该模型对历史数据的拟合能力并不能保证当前 40.5 的 CAPE 比率是可持续的。尽管该模型以经济理论为基础,但其捕捉到的历史关系可能会发生变化。以往由技术驱动的繁荣都伴随着“这次不一样”的叙事,试图为异常高的股市估值辩护。投资者对 AI 的热情最终是否会得到基本面持续改善的支撑,还是说这不过是又一次投资者预期过度乐观的情形,仍有待观察。
所表达的观点仅代表作者本人,不一定反映意大利央行、旧金山联邦储备银行或联邦储备系统的观点。
References
Greenwald, Daniel. L., Martin Lettau, and Sidney C. Ludvigson. 2025. “How the Wealth Was Won: Factor Shares as Market Fundamentals.” Journal of Political Economy 133(4), pp. 1,083–1,132.
Hall, Robert E. 2017. “High Discounts and High Unemployment.” American Economic Review 107(2), pp. 305–330.
Jurado, Kyle, Sydney C. Ludvigson, and Serena Ng. 2015. “Measuring Uncertainty.” American Economic Review 105(3), pp. 1,177–1,216. Updated data available.
Lansing, Kevin J. 2008. “Speculative Bubbles and Overreaction to Technological Innovation.” FRBSF Economic Letter 2008-18 (June 20).
Lansing, Kevin J. 2020. “Assessing Stock Market Valuation with Macro Data.” FRBSF Economic Letter 2020-31 (October 13).
Laubach, Thomas, and John C. Williams. 2016. “Measuring the Natural Rate of Interest Redux.” Business Economics 51(2), pp. 57–67. Updated data available from New York Fed.
Data
下载图表数据(Excel 438 mb)
FRBSF Economic Letter 中表达的观点不一定反映旧金山联邦储备银行管理层或联邦储备系统理事会的观点。本出版物由 Anita Todd 和 Karen Barnes 编辑。转载文章部分内容或全文须获得书面许可。请将编辑意见和转载许可请求发送至 [email protected]
像 {{NAME_ab12cd34}} 这样书写的值是真实值的占位符。请完全按照书写形式使用它们,无论是在回复中还是在工具调用中:它们会在任何内容运行前被填入真实值。不要要求验证它们,也不要用示例替换它们。